
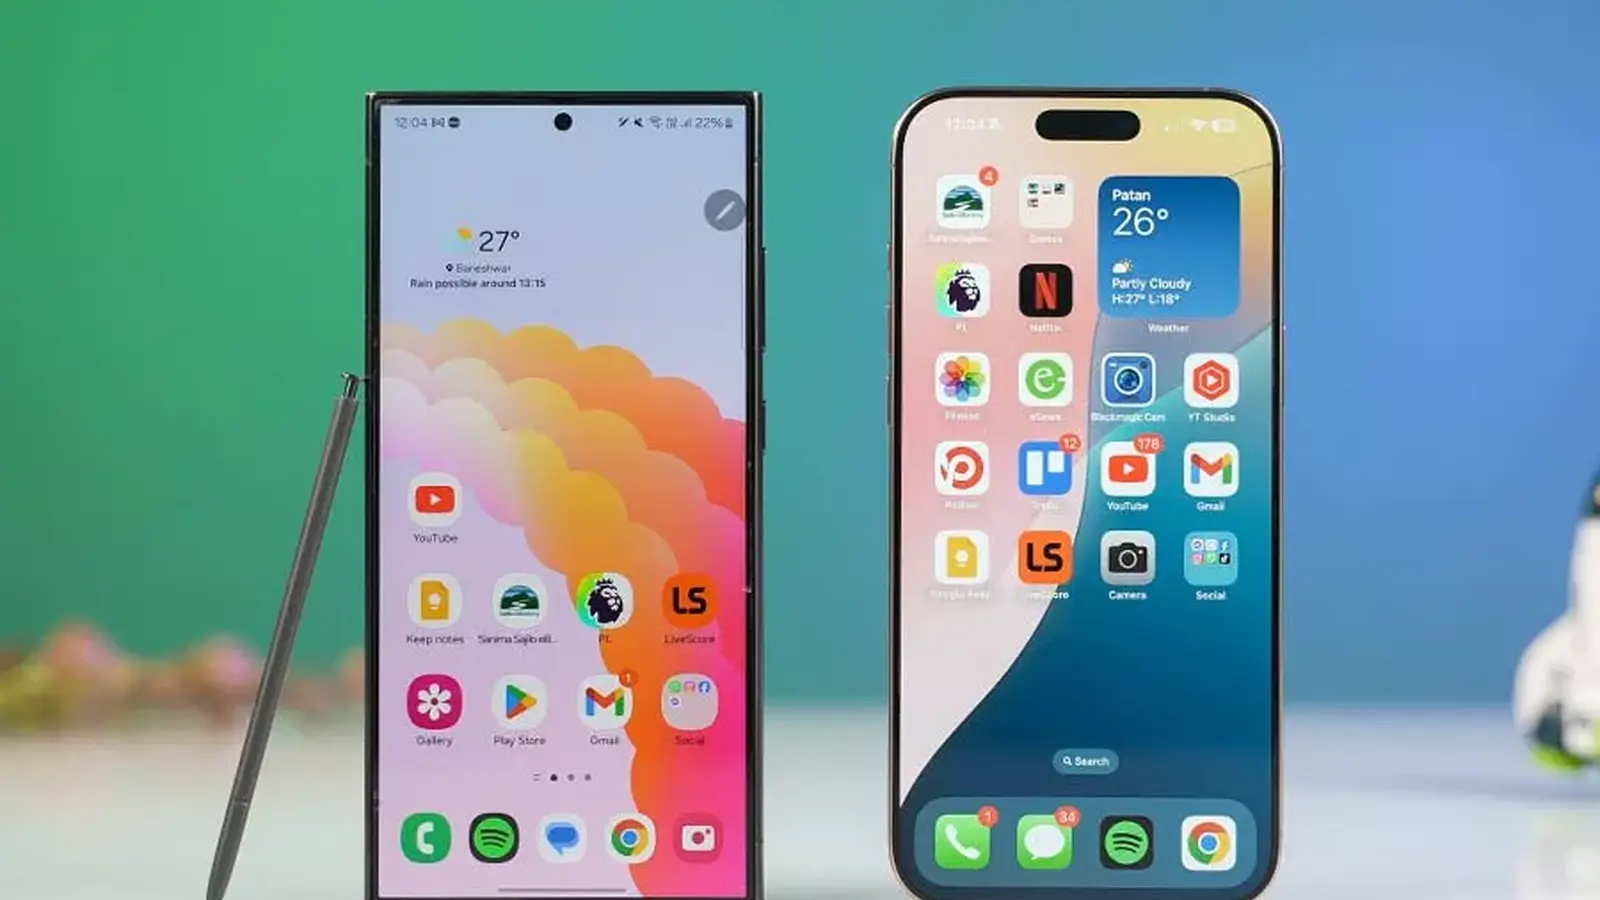
Lielie zīmoli nostiprina savas pozīcijas, kamēr pārējais tirgus atslābst. Counterpoint Research jaunākais pārskats izklausās kā brīdinājums vidējā segmenta un vērtību orientēto ražotāju priekšā: Apple un Samsung paplašināja savu ietekmi Indijā, Latīņamerikā un Eiropā, pat ja kopējie viedtālruņu piegādes samazinājās.
Indija ir spilgts piemērs. No marta beigām līdz augustā sākumam piegādes gada griezumā samazinājās aptuveni par 14% salīdzinājumā ar to pašu periodu 2025. Pēc jūlija atsīkums bija acīmredzams - trīs nedēļas pēc kārtas piegādes kritās pēc lielās atlaides sezonas beigām. Tomēr Apple spēja izcili nostrādāt, uzrādot aptuveni 15% izaugsmi. Īsi sakot? Spēcīgs iPhone 17 pieprasījums un turpinātas, mērķētas pieejamās piedāvājumu kampaņas. Samsung un Oppo Indijā guva tikai nelielu pieaugumu - katrs aptuveni 4% - kas uzsver, kā premium vilnis palīdzēja Apple pārspēt sagaidīto.
Latīņamerika stāsta līdzīgu stāstu, taču ar asāku triecienu: otrajā ceturksnī viedtālruņu apjomi samazinājās aptuveni par 10%, kas ir reģiona straujākais gada kritums kopš 2023. gada trešā ceturkšņa. Izņēmumi bija Apple un Samsung, kuru pārdošanas pieauga aptuveni par 5% un 6% attiecīgi, kamēr Motorola, Honor un Xiaomi saruka. Daļa no Apple priekšrocības šķiet stratēģiska: uzņēmums absorbēja daļu komponentu cenu pieauguma, neuzliekot to pilnībā pircējiem, tā saglabājot pieprasījumu pēc dārgākiem tālruņiem. Šodien Apple kontrolē aptuveni pusi no tirgus tālruņiem, kuru cena pārsniedz 600 USD šajā reģionā - nozīmīga bāze ar ienesīgiem produktiem.
Apple un Samsung tagad katrs kontrolē aptuveni 34% Eiropas viedtālruņu tirgus. Šis apgalvojums ir nozīmīgs. Eiropas piegādes saruka aptuveni par 10% līdz apmēram 35 miljoniem vienību otrajā ceturksnī - vājākais otrais ceturksnis trīs gados. Apple tirgus daļa pieauga par deviņiem procentpunktiem, pietiekami, lai panāktu Samsung. Xiaomi ieņem trešo vietu ar aptuveni 15%, un neviens cits zīmols pārsniedz 4%. Secinājums: Eiropas laukums ātri konsolidējas, un apmērs kļūst nozīmīgāks nekā jebkad.
Ķīnas tirgus nav palicis neskarts. Pirmajās 30 nedēļās viedtālruņu pārdošana samazinājās aptuveni par 8,6%. Pēc 618 iepirkšanās festivāla kritumi atgriezās divciparu skaitļos. Apple pārdošanas temps no jūlija atdziest, jo tirgotāju atlaides izzuda, un liela daļa vasaras pirkumu jau bija pārcelta uz priekšu agrāko akciju laikā. Vienkārši sakot: kad promocijas beidzas, iepriekš pārvilktais pieprasījums atstāj tukšumu.
Kas notiks tālāk? Counterpoint sagaida, ka lejupslīde turpināsies līdz brīdim, kad Apple prezentēs nākamo iPhone paaudzi. Pievienojiet tam ierobežotu atmiņas piegādi un augstākas komponentu cenas, un tas rada vāju atveseļošanos. Analītiķi paredz, ka šie piegādes un cenu šķēršļi varētu turpināties līdz 2026. gada beigām, un nozīmīga tirgus atgūšanās nav gaidāma pirms 2028. gada.
Mārketinga taktikas, produktu komplektācija un spēja uzņemties cenu spiedienu atšķir uzvarētājus no pārējiem. Plašāka tirgus palēnināšanās ir reāla un plaši izplatīta, taču apmērs, zīmola lojalitāte un pārliecinoša premium līnija kalpo kā spēcīgas aizsardzības. Mazākiem zīmoliem jautājums ir skaidrs: vai vēl vairāk koncentrēties uz diferenciāciju, vai riskēt tikt aprītam konsolidējošā tirgū?

"Viedtālruņi un gadžeti. Es palīdzu lasītājiem izvēlēties labāko tehniku viņu vajadzībām."
Diskusija
Atstāt komentāru
Komentāri
Vēl nav komentāru. Esiet pirmais.