

Eiropas viedtālruņu ainava 2025. gadā uz pirmo skatienu šķita pazīstama: Samsung priekšgalā, Apple tuvojas no aizmugures, un daži izaicinātāji meklē nišas. Tomēr skaitļi atklāj smalkāku stāstu par mainīgo impulsu, zīmolu stratēģijām un to, kur patērētāju interese patiešām nostiprinājās.
Samsung pagājušajā gadā piegādāja 46,6 miljonus tālruņu visā Eiropā (izņemot Krieviju), iegūstot aptuveni 35% tirgus daļas. Apple nebija daudz atpalicis — 36,9 miljoni vienību un aptuveni 27% tirgus daļa — savukārt Xiaomi pārdzina 21,8 miljonus ierīču, kas deva apmēram 16% no tirgus. Motorola un Honor noslēdza piecinieku ar attiecīgi 7,7 miljoniem (6%) un 3,8 miljoniem (3%) piegādēm; pēdējais iekļuva Eiropas top pieciniekā pirmo reizi.

Tāpat kā daudzos tirgos, izaugsme nebija vienmērīgi sadalīta. Apple un Honor bija retie lielie uzvarētāji — Apple pārdošana salīdzinājumā ar 2024. gadu pieauga par 6%, bet Honor par 4%, un abiem tas bija visu laiku spēcīgākais sniegums kontinentā. Xiaomi nedaudz saruka (-1%), bet Motorola samazinājās par 5%. Pāri top pieciniekam tādi zīmoli kā Nothing un Fairphone reģistrēja divciparu pieaugumu, kas liecina, ka nišas ražotājiem joprojām ir vieta, kamēr kopējais tirgus atdziest.
Runājot par atdzišanu: Eiropas viedtālruņu apjoms gada griezumā samazinājās aptuveni par 1%, noslēdzoties pie 134,2 miljoniem vienību. Tas joprojām atbilst aptuveni 10,8% no globālajām piegādēm, tāpēc, kaut arī izaugsme palēninās, Eiropa saglabājas par nozīmīgu konkurences laukumu ražotājiem.

2025. gada noslēdzošie mēneši vēl skaidrāk parādīja Apple svētku sezonas spēku. Tikai 4. ceturksnī Apple piegādāja 13,4 miljonus vienību visā Eiropā, sasniedzot 34% sezonālo daļu. Samsung tajā pašā periodā piegādāja 12,4 miljonus, aptuveni 31%. Xiaomi, Motorola un Honor sekoja pēc apjoma, taču izteiktākais sezonas pieaugums bija Honor — +24% salīdzinot ar 2024. gada 4. ceturksni. Motorola pieauga par 13% un Samsung par 10% ceturkšņa pieauguma salīdzinājumā, uzsverot, ka reklāmas kampaņu logi un jaunu modeļu cikli joprojām ātri spēj mainīt tirgus impulsu.
Vienību līmenī Samsung Galaxy A56 bija Eiropas vislabāk pārdotais modelis 2025. gadā, tam sekoja Apple iPhone 16 un Samsung Galaxy A16. Top desmit sarakstu dominēja tikai divi ekosistēmas spēlētāji: seši iPhone un četri Samsung modeļi, un neviens cits zīmols nespēja nodrošināt salīdzināmu inventāra kustību. Xiaomi, kuram 2024. gada top desmit bija pārstāvēts ar Redmi Note 13 4G, 2025. gadā nepiedāvāja modeli top sarakstā — neliels, taču nozīmīgs datu punkts, kas atklāj pieprasījuma koncentrāciju pašā virsotnē.

Galvenie skaitļi un tirgus daļas
Skaitļi atspoguļo koncentrāciju un nostiprinātu pozīciju dalībniekiem, kuri spēj nodrošināt gan plašu piegādi, gan pievilcīgu produktu portfeli. Samsung ar apjomu un loģistiku turpina dominēt, bet Apple demonstrē, ka premium cenas un zīmola lojalitāte konvertējas stabilās pārdošanas plūsmās. Honor kā jaunpienācējs top pieciniekā norāda, ka stratēģiskas investīcijas produktos un pieejamā cenu segmentā var nest ātrus rezultātus.
Tirgus segmentācija
Eiropas tirgu var segmentēt pēc cenas, operētājsistēmas un pat pieejamības kanāliem (tiešsaistes mazumtirgotāji, operatori, fiziskie veikali). Šādas segmentācijas rezultātā ražotāji, kas fokusējas uz vidējo cenu kategoriju, var gūt priekšrocības, ja viņi savieno spēcīgu piegādes ķēdi ar agresīvām mārketinga akcijām sezonas laikā.
Sezonālā dinamika
4. ceturkšņa dati rāda, ka svētku periods joprojām ir kritisks laiks, kur atlaides, apvienoti piedāvājumi ar operatoriem un jaunu produktu palaišana var strauji palielināt tirgus daļu. Honor piemērs, kas pieauga par 24% Q4 salīdzinājumā ar gadu iepriekš, norāda, ka nišveida stratēģijas un pareizais laiks spēj mainīt hierarhiju īsā laika posmā.
Detalizētāka zīmolu analīze
Samsung: mērogs un izplatīšana
Samsung pozīcija balstās uz ļoti plašu modeļu klāstu - no budžeta sērijas A līdz premium S un Fold līnijām. Šāda produktu daudzveidība ļauj zīmolam iekļūt gan operatoru piedāvājumos, gan tiešsaistes kanālos. Turklāt Samsung globālās piegādes ķēdes elastība un ražošanas partneru tīkls nodrošina ātrāku īstenošanu reģionālajiem pieprasījumiem.
Apple: stabila premium pieprasījums
Apple nepārtraukti pārvērš tehnoloģiskas jaunievedes un zīmola vērtību stabilā pārdošanā. iPhone 16 klāsts izrādījās pietiekami pievilcīgs, lai nostiprinātu vairākas vietas top desmitā. Apple darbojās sekmīgi, pateicoties kombinācijai: programmatūras optimizācija, ekosistēma (App Store, servisi) un spēcīga ģimenes ierīču politika, kas stimulē atjaunošanos un jaunu ierīču iegādi.
Xiaomi un citi: izaicinājumi un nišas
Xiaomi 2025. gadā piedzīvoja nelielu kritumu (-1%), kas daļēji skaidrojams ar cenu politiku un modeļu pozicionēšanu. Lai gan uzņēmums joprojām piedāvā konkurētspējīgas tehniskās specifikācijas par zemākām cenām, pieprasījums pie virsotnes ir kļuvis koncentētāks. Savukārt Nothing, Fairphone un citi mazie spēlētāji izmanto ilgtspējas narratīvu, modulāru dizainu vai unikālu estētiku, lai piesaistītu auditoriju, kas meklē alternatīvas lielajiem zīmoliem.
Tirgus mehānika un tehniskie faktori
Ir vairāki tehniskie faktori, kas ietekmē viedtālruņu tirgu Eiropā:
- piegādes ķēdes stabilitāte un pusvadītāju pieejamība;
- ražotāju cenu stratēģijas un atlaides sezonas laikā;
- operatoru un mazumtirgotāju sadarbība reklāmas kampaņās;
- patērētāju vēlme atjaunot ierīces, ko veicina programmatūras atjauninājumi un garantijas politika;
- ilgtspējas un remontspējas prasības, kas ietekmē zīmolu reputāciju un likumdošanas vidi (piemēram, tiesības uz remontu).
Tehnoloģiski svarīgākās tendences, kas turpina ietekmēt pieprasījumu: 5G penetrācija, uzlabotas kameras, akumulatoru veiktspēja un ierīču programmatūras atbalsts. Ražotāji, kas prot skaidri komunicēt ilgtermiņa atjauninājumu politiku, bieži gūst lojalitāti un augstāku vidējo ierīču vērtību.
Operētājsistēmas un ekosistēmu nozīme
iOS un Android ekosistēmu konkurence ir svarīgs faktors, kas ietekmē pircēju izvēli. Apple priekšrocība ir cieši integrēta ekosistēma, kur servisi un tālruņi vienlaikus rada lietotāju piesaisti. Android ražotājiem konkurētspēja bieži tiek panākta, piedāvājot cenas, pielāgotu saskarni un aparatūru. Taču tieši apvienotā pieredze (īpaši ja runājam par smailu){/* nepārceltu vārdu daļa, lai saglabātu teksta plūdumu */}
Modeļu līmenis: pieprasījuma koncentrācija
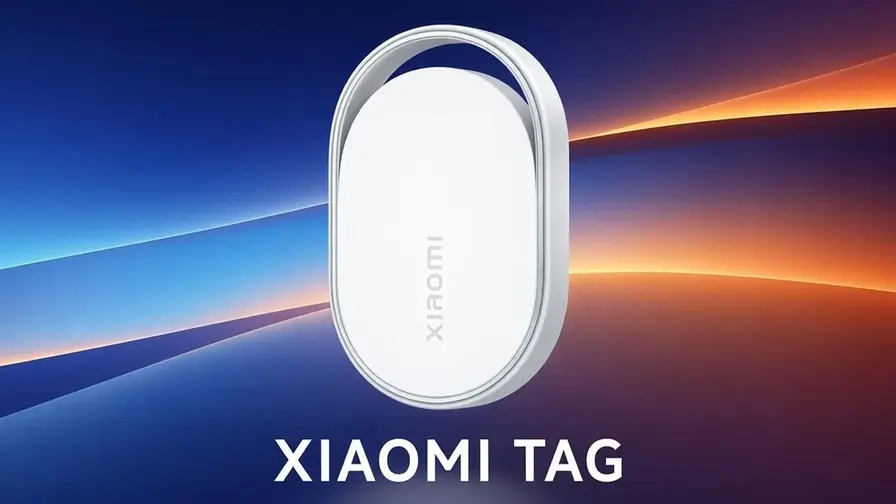
Top desmit modeļu analīze 2025. gadā parāda izteiktu koncentrāciju: seši iPhone un četri Samsung ierīces. Tas nozīmē, ka pircēju uzmanība un mazumtirdzniecības noliktavu rotācija ir ļoti koncentrēta ierobežotā modeļu grupā. Šāds stāvoklis rada izaicinājumus vidējās klases un budžeta modeļiem, kuriem ir jāspēj piedāvāt skaidru vērtību vai unikālu funkcionalitāti, lai iekļūtu pieprasījuma virspusē.
Galaxy A56 un iPhone 16 — kas tos padara par populāriem
Galaxy A56 popularitāte Eiropā 2025. gadā saistīta ar labu cenas un snieguma attiecību, stabilu kameru komplektu un pieejamību operatoru piedāvājumos. iPhone 16 aizvien piesaista ar programmatūras optimizāciju, kameru uzlabojumiem un spēcīgu zīmolu uzticamību. Šie faktori kopumā pārvērš tehniskās īpašības reālā izvēlē un pārdošanas apjomā.
Kas tas nozīmē nākamajam gadam?
Tirgus daļa parāda vienu attēlu; impulsu analīze — citu. Samsung saglabā mērogu un izplatīšanas priekšrocības; Apple konvertē galvenās funkcijas un zīmola vērtību stabilā pārdošanā; Honor pierāda, ka var iekļūt Eiropas tirgū; mazāki spēlētāji atrod nišas, kur atšķirība — ilgtspēja, dizains vai specifiskas tehnoloģijas — ir svarīga. Sagaidāms, ka konkurence pastiprināsies tur, kur pastāv peļņas maržas, un tirgus sastāvs turpinās mainīties atkarībā no cenu politikas, piegādes iespējām un operatoru stratēģijām.
Iespējamie risinājumi ražotājiem
Ražotājiem, kas vēlas palielināt tirgus daļu Eiropā, ieteicams koncentrēties uz šādām jomām:
- skaidra vērtības komunikācija starp cenu un funkcionalitāti;
- sadarbība ar operatoriem, lai nodrošinātu telpisku izplatību un pakalpojumu bundlingu;
- uzlabota pēcpārdošanas servisa tīkla un programmatūras atjauninājumu politika;
- ilgtspējīgas un remontējamas ierīces dizaina elementi, kas palielina zīmola reputāciju.
Secinājumi un prognozes
Kura zīme pārrakstīs nākamo Eiropas viedtālruņu pieprasījuma nodaļu? Skatītājiem ieteicams turpināt sekot piegādes datiem, sezonālajām kustībām un operatoru piedāvājumiem. Lielie spēlētāji var būt stabili, taču stāsts nav beidzies: dinamika saglabā iespējas uzbrukumiem gan no jauniem zīmoliem, gan no esošajiem, kuri spēj ātri pielāgot cenas, piegādes un mārketingu.
Eiropas viedtālruņu tirgus 2026. gadā, visticamāk, turpinās attīstīties pa divām līnijām: koncentrēta pieprasījuma saglabāšana augstākā līmeņa ierīcēs un vienlaikus plaša iespēju klāsta paplašināšanās nišas spēlētājiem. Tas nozīmē spēcīgu konkurenci, kurā galvenais vārds būs spēja savienot produktu vērtību ar pieejamību un uzticamu servisu.

"IT speciālists un žurnālists. Es rakstu par kiberdrošību, blokķēdēm un digitālo transformāciju."
Diskusija
Atstāt komentāru
Komentāri (2)
Vai dati bez Krievijas nemaina visu ainu? Xiaomi -1% varbūt sīkums vai signāls, bet gribētos redzēt vairāk reģionālu sadalījumu, vai ne?
wow, Apple svētku jauda reāli strādā... Honor +24%? negaidīju to! Samsung joprojām karalis, bet Nothing un Fairphone rāda, ka nišas dzīvo. Kas tālāk 2026?