

Analītiķu firma Counterpoint ir pārskatījusi savu skatījumu uz 2026. gadu: pieaugošas RAM cenas, visticamāk, sašaurinās peļņas maržas, paaugstinās mazumtirdzniecības cenas un samazinās globālos viedtālruņu nosūtījumus. Firma tagad prognozē tirgus sarukumu par 2,1% nākamajā gadā, ko galvenokārt izraisa strauji augošas atmiņas cenas, kurām līdz 2026. gada vidum nav redzamu mazināšanās pazīmju.
Kāpēc RAM maina viedtālruņu attīstības ceļvedi
Komponentu izmaksu spiediens jau izpaužas materiālu izmaksu (BoM — bill of materials) aprēķinos. Lētā gala tālruņu BoM kopš gada sākuma palielinājušās aptuveni par 25%, savukārt vidējās un augstās klases ierīču izmaksas pieaugušas aptuveni par 15% un 10% attiecīgi. Counterpoint brīdina, ka RAM cenas var pieaugt vēl par aptuveni 40% līdz 2026. gada otrajam ceturkšnim, kas daudziem modeļiem BoM palielinātu vēl papildu 8%–15%.
Tāda apmērā izmaksu kāpums liek ražotājiem pieņemt grūtus lēmumus par produktu klāsta sakārtošanu, specifikāciju samazināšanu vai cenu pielāgošanu. "Apple un Samsung ir labāk pozicionēti, lai izturētu nākamos pāris ceturkšņus," norāda vecākais analītiķis Yang Wang, "bet citiem ražotājiem, kam ir mazāk brīvas vietas maržās, būs grūtāk līdzsvarot tirgus daļu un peļņas normu." Īpaši spiedums, visticamāk, būs redzams Ķīnas OEM uzņēmumos, kur zemākas maržas atstāj mazāk iespēju absorbēt izmaksu kāpumu.

Ražotāji jau reaģē, pielāgojot produktu līnijas un samazinot specifikācijas. "Dažos modeļos redzam komponentu downgrade — kameras moduļus un periskopu, displejus, audio komponentus un, protams, atmiņas konfigurācijas," piebilst vecākais analītiķis Shenghao Bai. Citiem vārdiem sakot: daži lētie modeļi uz papīra var kļūt lētāki, taču tie tiks vienkāršoti, lai kompensētu atmiņas cenu kāpumu.
Viens no sagaidāmiem rezultātiem nākamajā gadā ir vidējās pārdošanas cenas (ASP) pieaugums. Counterpoint ir paaugstinājis savu ASP prognozi 2026. gadam no iepriekš paredzētajiem +3,9% līdz +6,9%. Tas norāda, ka zīmoli cenšas novirzīt pircējus uz premium līmeņa ierīcēm — kur RAM daļa no BoM ir mazāka un maržas var labāk absorbēt cenu svārstības.

Patērētājiem ainava šķitīs pazīstama, bet asāka: mazāk agresīvu lēto piedāvājumu, selektīvi komponentu downgrade un vairāk mārketinga ap vidējās un augstākās klases tālruņiem. Industrijai atmiņas trūkums nav vienreizējs notikums, bet katalizators produktu stratēģiju, cenu noteikšanas un konkurences pozicionēšanas pārskatīšanai.
Īsumā — ja bijāt sagaidījuši stabilas viedtālruņu cenas un nemainīgus nosūtījumu apjomus nākamajā gadā, Counterpoint atjauninājums liecina par citu realitāti — ierobežotāku piegādi, augstākām izmaksām un industrijas pārorientāciju uz dārgāku 2026. gadu.
BoM dinamika: kas un cik maksā
Bill of Materials jeb BoM parāda, kādas tieši komponentes un kādā proporcijā ietekmē galapatērētāja cenu. RAM jeb DRAM moduļu cenas tieši ietekmē ierīces kopējās ražošanas izmaksas, jo atmiņa ir kritisks resurss — gan operatīvā (RAM), gan iekšējā atmiņa (flash). Pēdējo mēnešu cenu kāpumi parāda, cik jutīgs ir tirgus pret atsevišķu komponentu cenu svārstībām. Lētā gala modeļos atmiņa var veidot lielāku procentuālo daļu no kopējām izmaksām, tāpēc tie visvairāk cieš, kad RAM cenas lec strauji uz augšu.
Konkrētāk, ja 4 GB vai 6 GB RAM moduļa cena pieaug par 30%–40%, tas nozīmē, ka lētā gala tālruņu cena vai nu palielinās, vai šie modeļi tiks pārveidoti ar zemākām specifikācijām, lai saglabātu cenu punktu. Vidējās un augstākās klases ierīču gadījumā ražotāji var izvēlēties izvairīties no cenu samazināšanas, palielinot ASP, vai arī piedāvāt vairāk variantu ar dažādām atmiņas konfigurācijām, lai segmentētu tirgu un saglabātu maržas.
Tehniskie faktori: DRAM, LPDDR un ražošanas jauda
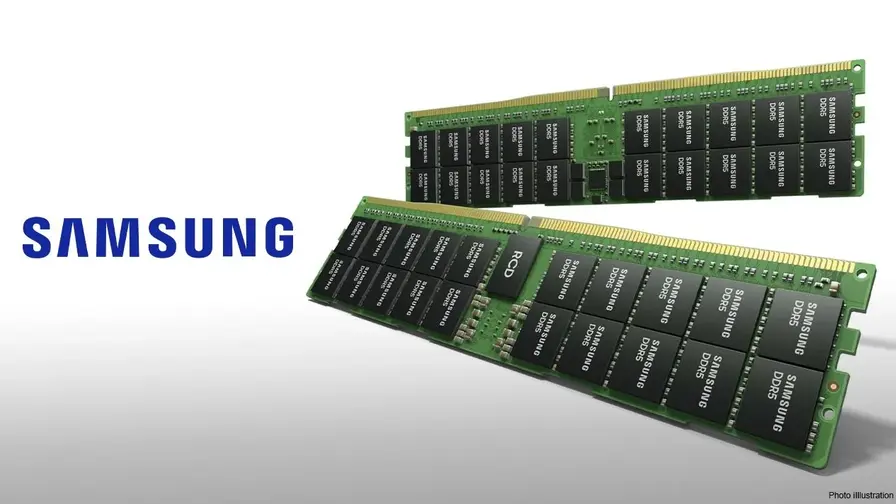
Atmiņas tirgus ir tehniski sarežģīts. Galvenās DRAM kategorijas mobilajās ierīcēs ir LPDDR (Low-Power DDR) elementi; jaunākās paaudzes, piemēram, LPDDR5 un LPDDR5X, nodrošina augstāku joslas platumu un efektīvāku enerģijas patēriņu, bet to ražošanas izmaksas parasti ir augstākas. Ja pieprasījums pēc šīm jaunākajām atmiņām pieaug, ražotāji, kas vēl nav pārslēgušies uz plašu ražošanas apjomu jaunajām tehnoloģijām, var sastapties ar piegādes ierobežojumiem un cenu spiedienu.
Ražošanas jaudas izplešana atmiņas nozarē prasa lielas kapitāla investīcijas. Atmiņas ražotāji (piemēram, Samsung, SK Hynix, Micron) bieži plāno ieguldījumus ilgtermiņā, bet tie nevar ātri paplašināt kapacitāti, ja pēkšņi pieaug pieprasījums vai ja ražošanas ķēdē rodas traucējumi. Turklāt inventāra (inventory) pārvaldība starp ražotājiem un OEM ir sarežģīta: ja ražotāji samazina uzkrājumu līmeni, lai samazinātu izmaksas, jebkurš pieprasījuma pieaugums var radīt tūlītējus cenu lēcienus.
Regionālā ietekme un piegādes ķēdes faktori
Atmiņas cenu izmaiņu ietekme nebūs vienmērīga visās tirgus daļās. Reģioni ar lielāku tirgus koncentrāciju uz zemo cenu segmentu (piemēram, Dienvidaustrumāzija, Indija un daļa Āfrikas) jutīs spiedienu vairāk nekā reģioni, kur premium ierīces dominē. Turklāt piegādes ķēdes problēmas — tranzīta izmaksu pieaugums, ostu aizkavēšanās vai enerģijas cenas ražotājvalstīs — var vēl vairāk saasināt atmiņas pieejamību un cenu svārstības.
Ķīnas ražotāji, kas bieži sacenšas, izmantojot zemākas cenas, var būt spiesti samazināt maržas vai mainīt produktu specifikācijas, turpretī globālie zīmoli ar stiprāku cenu noteikšanas spēju var pārorientēt savu portfeli uz dārgākiem modeļiem un saglabāt peļņu. Tādēļ gaidāms, ka konkurences dinamika mainīsies — daļa ražotāju koncentrēsies uz apjomu saglabāšanu, citi tiks uz premium maršrutu.
Ražotāju stratēģijas un iespējamās atbildes
Ražotājiem ir vairākas iespējas reaģēt uz RAM cenu kāpumu:
- Produktu diversifikācija: piedāvāt vairāk modeļu ar dažādām atmiņas konfigurācijām (piem., 6/64 GB, 8/128 GB, 12/256 GB), lai sasniegtu dažādus cenu punktus un pircēju segmentus.
- Specifikāciju korekcijas: samazināt noteiktus komponentus (kamera, displejs, audio) lētākos modeļos, lai kompensētu atmiņas izmaksu pieaugumu.
- Vertikālā integrācija vai ilgtermiņa piegādes līgumi: noslēgt ilgtermiņa pirkuma līgumus ar atmiņas ražotājiem, lai stabilizētu cenas un piegādi.
- Pārorientēšanās uz premium: attīstīt un mārketēt augstākas klases ierīces ar lielākām maržām, kur atmiņas izmaksu īpatsvars BoM ir mazāks.
- Inovatīvi komplektēšanas risinājumi: izmantot hibrīdas pieejas, piemēram, kombinēt fizisko atmiņu ar mākoņkrātuvi, piedāvājot lētas vai abonēšanas bāzes paplašināšanas iespējas.
Katra no šīm stratēģijām ietekmēs gan zīmolu pozicionēšanu, gan gala cenu, gan tirgus segmentācijas dinamiku. Ražotāji ar lielākiem finanšu resursiem un diversificētu portfeli būs labāk sagatavoti šādiem šokiem.
Ietekme uz patērētāju izvēli un tirgus uzvedību
Patērētāji var sagaidīt konkrētas izmaiņas: mazāk „agresīvu” budžeta piedāvājumu, vairāk akciju koncentrāciju uz vidējas un augstākas klases ierīcēm, kā arī lielāku uzmanību atmiņas konfigurācijām reklāmās. Turklāt preču pieejamība veikalos var kļūt selektīvāka — populārākie modeļi ar pievilcīgām specifikācijām var izsīkt ātrāk, ja ražotāji prioritizē premium modeļus vai samazina lētā gala pieejamību, lai saglabātu maržas.
Patērētājiem, kas meklē labu cenas un veiktspējas attiecību, ieteicams uzmanīgi sekot līdzi atmiņas konfigurācijām un iespējām paplašināt krātuvi. Tāpat noderīgi ir sekot akcijām un ilgtermiņa piedāvājumiem, jo daļa ražotāju izmantos pārdošanas taktikas, lai uzturētu pieprasījumu noteiktos segmentus.
Prognozes un ko vērot 2026. gadā
Galvenie rādītāji, kuriem vērts sekot 2026. gadā, lai saprastu RAM tirgus attīstību un ietekmi uz viedtālruņu nozari, ir šādi:
- DRAM jaudas paplašināšanas paziņojumi no galvenajiem ražotājiem (Samsung, SK Hynix, Micron).
- Inventāra līmeņu izmaiņas pie OEM un piegādātājiem.
- Vidējās pārdošanas cenas (ASP) izmaiņas galvenajos tirgos.
- Tirgus segmentu izmaiņas — premium pret budžeta modeļiem nosūtījumu apjomos.
- Ilgtermiņa cenu līgumu un sadarbību paziņojumi starp ražotājiem un atmiņas piegādātājiem.
Šie rādītāji palīdzēs prognozēt, vai pieeja „augšup pārpositionēt” (push to premium) notiks plašākā mērogā vai arī tirgus atradīs līdzsvaru, izmantojot produktivitātes uzlabojumus un piegādes ķēžu optimizāciju.
Tehniskā un stratēģiskā autoritāte
Lai saglabātu autoritatīvu skatījumu uz šo tēmu, ir svarīgi apvienot tirgus datus ar tehniskām zināšanām par atmiņu arhitektūrām un ražošanas procesiem. DRAM cikli, pieprasījuma svārstības un kapitāla izdevumi mikroelektronikas ražošanā tiešā veidā ietekmē cenas. Analītiķi, kas seko gan pieprasījumam, gan piedāvājumam, var precīzāk paredzēt, kuri segmenti būs visjutīgākie, kā arī noteikt, kuras stratēģijas sniegs vislabāko rezultātu ražotājiem un mazumtirgotājiem.
Konkurences priekšrocība radīsies no spējām veidot ilgtermiņa piegādes līgumus, stratēģiski izmantot inventāru, ātri pielāgot produktu portfeli un komunikāciju patērētājiem par vērtības piedāvājumu (piem., ar iespaidīgu kameras risinājumu vai programmatūras vērtību, kas samazina fokusēšanos uz atmiņas skaitļiem).
Kopsavilkums un praktiskas rekomendācijas
RAM cenu kāpums no jauna definē viedtālruņu tirgus dinamiku un liek pārskatīt gan ražotāju stratēģijas, gan patērētāju gaidas. Galvenās atziņas:
- Atmiņas cenas ir nozīmīgs BoM faktors un var būt galvenais virzītājspēks 2026. gada tirgus izmaiņām.
- Ražotāji, kuri spēj pielāgot portfolio un noslēgt stratēģiskus piegādes līgumus, būs izturīgāki pret cenu svārstībām.
- Patērētāji var sagaidīt mazliet dārgāku vidējo cenu un mazāk lētu budžeta komplektu ar augstām specifikācijām.
- Ilgtermiņā tirgus var stabilizēties, ja ražotāji paplašinās DRAM ražošanas jaudu un optimizēs piegādes ķēdes.
Ja plānojat iegādāties viedtālruni tuvākajā pusgadā, ieteicams ņemt vērā atmiņas konfigurāciju un salīdzināt ne tikai cenu, bet arī kopējo vērtību — piemēram, programmatūras atjauninājumus, kameras kvalitāti un pēcgarantijas atbalstu. Uzņēmumiem un mazajiem ražotājiem savukārt būtiski ir pārskatīt piegādes stratēģijas un apsvērt ilgtermiņa sadarbības ar atmiņas piegādātājiem, lai mazinātu cenu svārstību riskus.
Galu galā Counterpoint atjauninājums ir skaidrs signāls industrijai: 2026. gads var būt laiks, kad viedtālruņu ražošana un pārdošana tiek pārkārtota atbilstoši jauniem izmaksu realitātes nosacījumiem. Tirgus dalībniekiem, kas pieņem savlaicīgus un stratēģiskus lēmumus, būs lielākas iespējas saglabāt konkurētspēju un peļņu mainīgajos apstākļos.

"IT speciālists un žurnālists. Es rakstu par kiberdrošību, blokķēdēm un digitālo transformāciju."
Diskusija
Atstāt komentāru
Komentāri (2)
Oho, premium push jau sācies. Mazāk kameras, downgraded RAM, cenas aug — man liekas, daudzi nogaidīs atlaides un labākas opcijas.
Vai tie RAM skaitļi nav pārspīlēti? Izklausās pēc panikas, bet ja cenas tiešām lec 40% - tad būs drāma budžeta segmentā. Hmm..