
Pajūtiet jebkurā mobilo sakaru veikalā 2026. gada vidū, un pamanīsiet vienu lietu: plauktos ir mazāk lētu telefonu. Pēc Omdia datiem globālās viedtālruņu piegādes otrajā ceturksnī samazinājās par 4% salīdzinājumā ar iepriekšējo gadu. Vaininieks nav kāda konkrēta funkcija vai modelis, bet spiediens augstāk piegādes ķēdē, kad atmiņas un krātuves izmaksas sarīvējušas peļņas normas un pārveidojušas ražotāju stratēģijas.
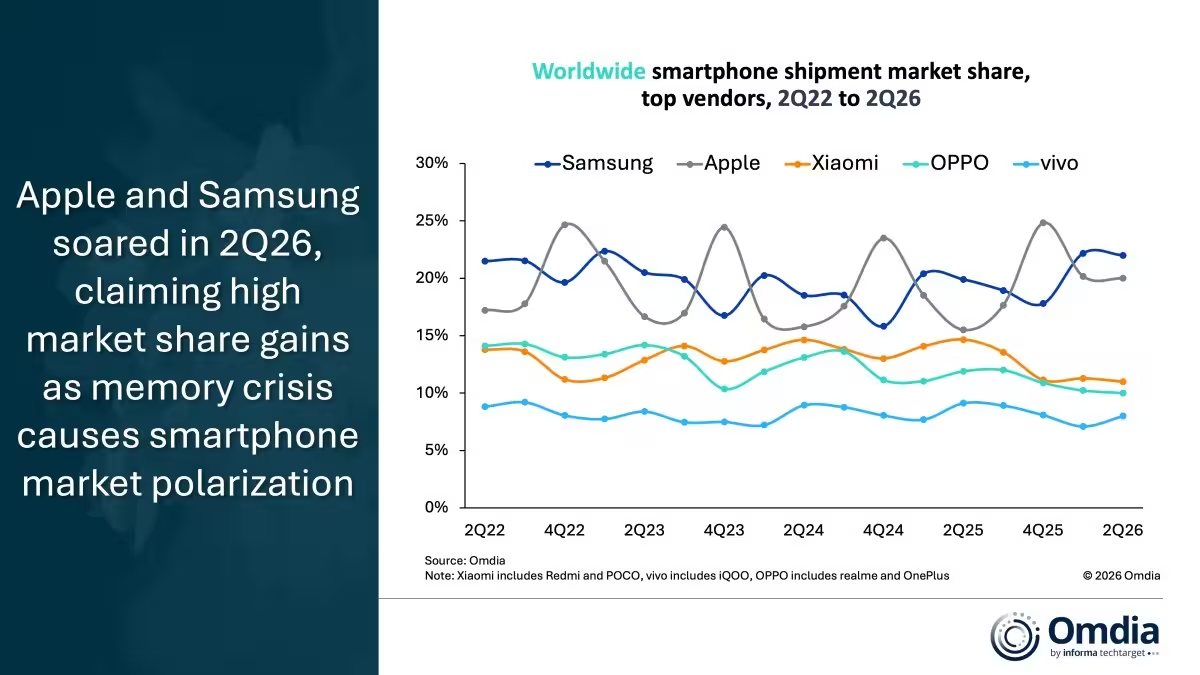
Divas kompānijas ne tikai izdzīvoja šo spiedienu, bet arī palielināja savu pārsvaru. Samsung palielināja tirgus daļu no 20% līdz 22%, bet Apple pakāpās no 16% līdz 20%. Tikmēr vairākas ķīniešu zīmoli zaudēja pozīcijas: Xiaomi samazinājās no 15% līdz 11%, Oppo no 12% līdz 10%, vivo no 9% līdz 8%. Vienkārša aritmētika, taču ar smagām sekām.

Kāpēc tā atšķirība? Samsung gadījumā atbilde ir sortimenta plašums. Korejas milzis paplašinājās zem 400 USD segmentā tieši laikā, kad daudzi ķīniešu konkurenti sašaurināja modeļu klāstu un palielināja cenas. Apple, savukārt, sasniedza savu labāko otrā ceturkšņa rezultātu jebkad, ko veicināja iPhone 17 sērija un cenu politika, kas nepārsteidza patērētājus. Divas dažādas taktikas, līdzīgs rezultāts: tirgus daļas pieaugums, kamēr kopējais tirgus saruka.
Spiediena epicentrs ir acīmredzams ikvienam, kas seko komponentēm. Omdia galvenais analītiķis Runar Bjorhovde norāda, ka zem 400 USD segments ir visvairāk pakļauts riskam: piegādes ierobežojumi ir stingri, peļņas normas ārkārtīgi šauras, un pircēji ļoti jutīgi pret cenām. Budžeta klases telefonos atmiņa un krātuve tagad veido vairāk nekā 60% no materiālu izmaksām. Pat flagmaņu modeļos šīs detaļas aizņem vairāk nekā 30% no izmaksām.

Un negaidiet tūlītēju atvieglojumu vilni. Omdia prognozē, ka atmiņu cenu mazināšanās parādīsies tikai nākamā gada otrajā pusē, un pat tad cenas, visticamāk, neatgriezīsies pie pirms 2025. gada līmeņiem. Šis kavējums nozīmē, ka 2026. gada atlikusī daļa varētu būt drīzāk smaga nekā vieglāka.
Pētījumu uzņēmums arī brīdina, ka grūtākie mēneši var vēl būt priekšā. Prognozē, ka trešais un ceturtais ceturksnis rādīs straujākos kritumus, jo piegādātāji attālinās no zemu peļņas maržu ierīcēm un fokusēsies uz dārgākiem modeļiem. Patērētājiem šī pāreja nozīmē mazāk skaidru izdevīgu piedāvājumu. Daudzi masu tirgus pircēji atliks jaunināšanu, pieņems zemāku klasi, izmantos finansēšanas plānus vai meklēs atjaunotas ierīces.
Tirgi pārvietojas cikliski, bet šis periods sāp tur, kur iepērkas miljoniem cilvēku. Uzņēmumi, kas spēj absorbēt komponentu izmaksu pieaugumu, vienkāršot piedāvājumu vai pārliecināt pircējus maksāt vairāk, var palielināt attālumu. Pārējiem būs jāskrien līdzi un jāatbild uz vienkāršu jautājumu: kad tirgū atkal parādīsies nākamā paaudze pieejamu telefonu?

"IT speciālists un žurnālists. Es rakstu par kiberdrošību, blokķēdēm un digitālo transformāciju."
Diskusija
Atstāt komentāru
Komentāri
Vēl nav komentāru. Esiet pirmais.