
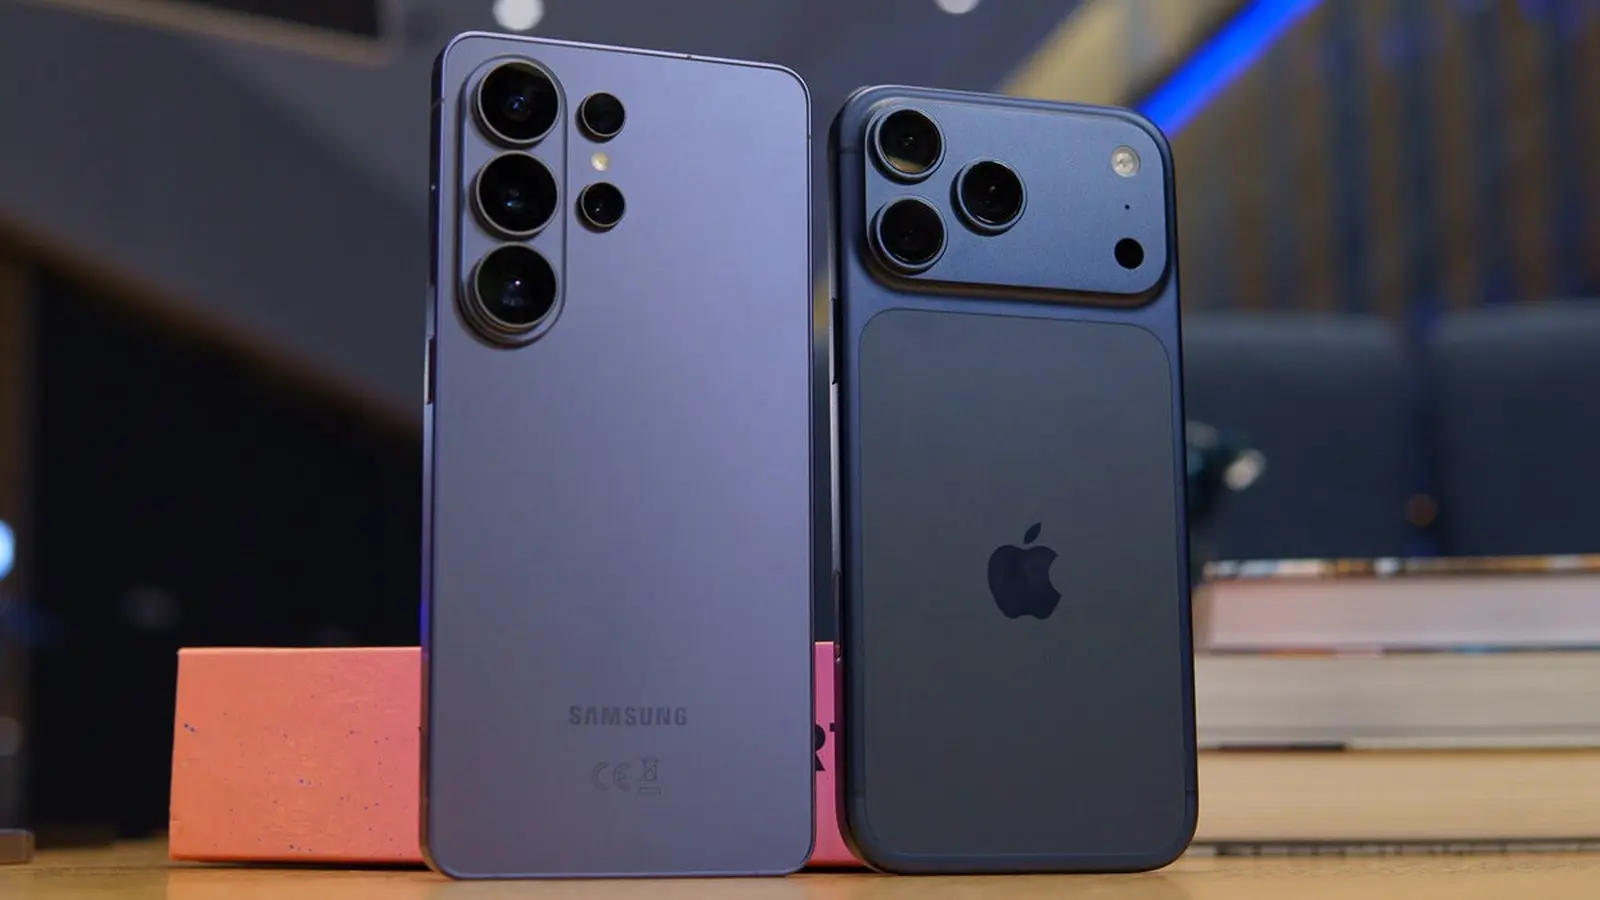
Ieejot loģistikas noliktavā šajā pavasarī, var pamanīt, ka mazāk paletes ar telefoniem iekļūst noliktavās. Klusas piestātnes. Lēnāka atjaunošana. Cipari apstiprina ainu: Counterpoint Research lēš, ka Eiropas viedtālruņu sūtījumi no aprīļa līdz jūnijam ir aptuveni 35 miljoni vienību, aptuveni par 10% mazāk nekā tajā pašā ceturksnī pērn un vājākais rādītājs kopš 2023. gada.
Nav viena vienīga iemesla. Inflācija ir izretinājusi maciņus visā kontinentā. Ģeopolitiskā spriedze ap Irānu ir paaugstinājusi riskus un iepirkuma izmaksas. Komponentu cenas ir pakāpeniski kāpušas, liekot ražotājiem pārvērtēt apjomus. Apvienojot šos spēkus, pieprasījums sarūk tieši tur, kur patērētāji visvairāk reaģē uz cenām.
Kad vadošie zīmoli uzņem šoku
Apple un Samsung veidoja lielāko daļu sūtījumu, katrs atbildot par aptuveni 34 procentiem tirgus. Xiaomi ieņēma nākamo vietu ar aptuveni 15 procentiem. Oppo, ieskaitot OnePlus un Realme, un Honor noslēdza sarakstu ar mazāku daļu, aptuveni 4 un 3 procentiem attiecīgi. Šī koncentrācija parāda, ka premium un gandrīz premium segmenti stabilizē tirgus daļu pat tad, kad budžeta segments vājina.

Reģionālajām atšķirībām ir nozīme. Rietumeiropa demonstrēja noturību, pateicoties spēcīgākam Apple sniegumam un nelieliem ieguvumiem no Samsung. Austrumeiropa, savukārt, jutās skarbāk, jo pieprasījums pēc lētajiem telefoniem atdziest un krājumi tika samazināti.
Counterpoint analītiķi brīdina, ka vāja vērtību zona var turpināties. Krājumi daudzos kanālos sarūk, kas sākotnēji izklausās labi, taču jāņem vērā, ka tas notiek pēc tam, kad ražotāji samazinājuši pasūtījumus. Zemāks krājumu līmenis bieži vien iepriekš norāda uz turpmākiem sūtījumu kritumiem, ja pieprasījums nav atguvies.
Tātad, kas notiks tālāk? Sagaidāms kombinēts efekts: mazāku jaunu modeļu izlaide, agresīvākas atlaides vecākiem modeļiem un pastiprināta uzmanība krājumu pārvaldībai. Zīmoli ar plašu ekosistēmu un partnerattiecībām ar mobilo operatoru tīkliem labāk izturēs lēnumu nekā tie, kas sacenšas tikai pēc cenas. Un, ja komponentu izmaksas turpinās pieaugt, daži peļņas rādītāji tiks būtiski saspiesti.
Eiropas viedtālruņu tirgus tiek pārkārtots. Nekavējoties aina ir nomākta, taču inovāciju un zīmolu spēks noteiks, kuri uzņēmumi iznāks spēcīgāki, kad patērētāji atkal sāks tērēt.

"IT speciālists un žurnālists. Es rakstu par kiberdrošību, blokķēdēm un digitālo transformāciju."
Diskusija
Atstāt komentāru
Komentāri
Vēl nav komentāru. Esiet pirmais.