

Atmiņas čipi pēkšņi diktē nosacījumus
Atmiņas mikroshēmas pēkšņi sāk diktēt nosacījumus. Cenas pieaugušas tik strauji, ka nozares prognozētāji tagad gaida nozīmīgu viedtālruņu piegāžu samazinājumu nākamajā gadā.
TrendForce prognozes un iespējamie scenāriji
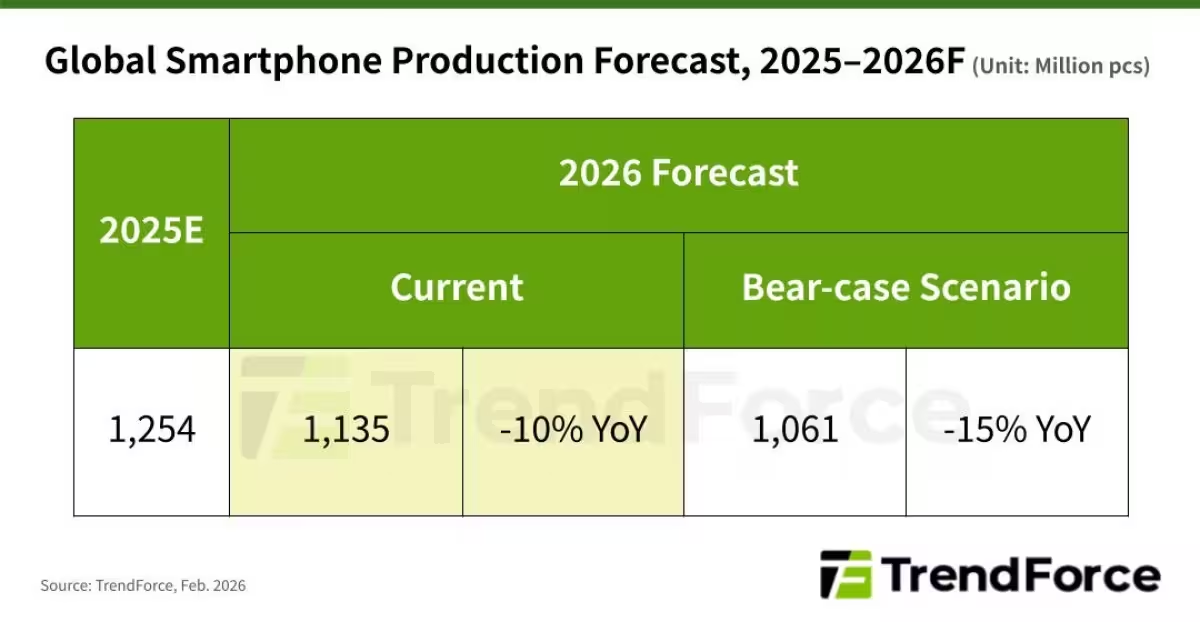
TrendForce jaunākā prognoze liek cerēt uz aptuveni 10% kritumu globālajās viedtālruņu piegādēs 2026. gadā, samazinot gada apjomus līdz aptuveni 1,135 miljardiem ierīču. Ir arī bēdīgāks scenārijs: lāču variants, kas paredz piegāžu sarukumu līdz pat 15%, līdz apmēram 1,061 miljardam ierīču.
Šāds svārstīgums ir nozīmīgs, jo 2025. gads noslēdzās ar reti redzamu pozitīvu noti pēc vājāka perioda — tirgus gada izteiksmē audzis aptuveni par 2%, ar piegādēm, kuras tiek lēstas starp 1,24 un 1,26 miljardiem ierīču. Šī mērenā atlabšana var izzust, ja atmiņas komponentu izmaksas paliks paaugstinātas.
Kāpēc satraukums?
Kādēļ šāda satraukuma būtība? Agrāk atmiņas bija relatīvi neliela pozīcija — vēsturiski aptuveni 10–15% no viedtālruņa ražošanas izmaksu saraksta (BOM — bill of materials). TrendForce tagad lēš, ka atmiņas izmaksas dažiem modeļiem var veidot 30–40% no BOM. Kad viens komponents tādā apmērā uzbriest, ražotāji saskaras ar skaidrām izvēlēm: absorbēt izmaksu kāpumu, samazināt ražošanu vai pārlikt papildu izmaksas uz pircējiem. Neviena no šīm opcijām nav bez sāpēm.
Kuri ražotāji ir visneaizsargātākie?
Ne visi ražotāji jutīs spiedienu vienādi. Samsung ieņem priekšrociju pozīciju pateicoties vertikālajai integrācijai un spēcīgai atmiņas piegādes stāvoklim. Apple, ar lojālu augstākās klases klientu bāzi, parasti pārvietojas gludāk, kad cenu zīmes palielinās. Lielākā daļa Ķīnas OEM ražotāju, kas pastāv un gūst panākumus, balstoties uz konkurētspējīgām cenām zemākā un vidējā segmentā, izskatās daudz vairāk pakļauti riskiem. Zīmoli, kuri paļaujas uz ieejas līmeņa apjomiem — piemēram, Xiaomi — var redzēt peļņas maržas saplacinātas vai noliktavu stratēģiju apgrieztu.
Vertikālā integrācija un piegādes drošība
Vertikālā integrācija nozīmē, ka ražotājs kontrolē vairākus piegādes ķēdes posmus — no čipu ražošanas līdz gala montāžai. Tādas kompānijas kā Samsung bieži vien spēj amortizēt atmiņu cenu kāpumu, izmantojot savus krājumus un iekšējos piegādes kanālus. Šī priekšrocība var nodrošināt īstermiņa stabilitāti, bet ilgtermiņā — ja globālās atmiņas tirgus cenas saglabāsies augstas — arī integrētie ražotāji var tikt ietekmēti, īpaši, ja papildu izmaksas attīstās straujāk nekā pārdošanas cenas.
Augstākā gala pozīcija: Apple
Apple pozicionē sevi kā premium-klases piegādātāju ar klientu bāzi, kas ir gatava maksāt par prestižu un ekosistēmu. Tas dod Apple elastību pārorientēt cenu politiku vai saglabāt maržas plašāku laika periodu. Tomēr arī viņiem nav pilnīgas imunitātes: ja atmiņu cenas pieaugs dramatiski, tas var ierobežot iespējas paaugstināt cenas bez pieprasījuma krituma, it īpaši attiecībā uz plānoto atjauninājumu ciklu un tirgus iekļūšanu jaunajos segmentos.
Ķīnas OEM un cenu konkurence
Ķīnas ražotāji tradicionāli konkurē ar cenu un apjomu stratēģiju. Kad atmiņas izmaksas kļūst par lielu daļu no BOM, zemas cenas politika kļūst grūti izpildāma. Tas var izraisīt:
- Samazinātas ražošanas apjoma stratēģijas, lai aizsargātu maržas;
- noliktavu uzkrājumu pieaugumu, cerībā sagaidīt cenas stabilizēšanos;
- pāreju uz lētākām komponentēm vai specifikācijām, kas var ietekmēt gala produkta konkurētspēju.
Ko sekot nozares novērotājiem?
Kādi signāli norādīs, vai šī ir pagaidu satricinājums vai strukturāla pāreja? Šeit ir galvenie rādītāji:
- Noliktavu pielāgojumi atmiņas piegādātājiem — dramatiski uzkrājumi vai izpārdošanas samazinājumi.
- OEM ražošanas samazinājumi — paziņojumi par saražoto vienību samazināšanu vai ražošanas grafiku korekcijas.
- agrīnas cenu palielināšanas pazīmes no pirmā līmeņa zīmoliem (tier-one), kas pārceļ izmaksas uz patērētājiem;
- mazi pieejamības izmaiņu tempi — pat neliels šaurums atmiņu pieejamībā ātri ietekmē ražošanas grafikus, ja tās veido lielu daļu no izmaksām.
Tehniskie detaļas: DRAM, NAND un to ietekme
Atmiņas tirgus pamatā balstās uz divu galveno tehnoloģiju cenu dinamiku: DRAM (dinamiskā piekļuves atmiņa) un NAND (flash atmiņa). Abi veidi ir būtiski mūsdienu viedtālruņos — DRAM apstrādei un pagaidu datu glabāšanai, NAND tiek izmantots ilgstošai datu uzglabāšanai.
DRAM tirgus īpatnības
DRAM ražošanā nepieciešamas specifiskas semicvadru ražošanas līnijas (fabs), un investīciju intensitāte ir ļoti augsta. Ja pieprasījums strauji palielinās — piemēram, dēļ mākslīgā intelekta bāzētu risinājumu vai 5G infrastruktūras — ražotāji var neatbilst pieprasījumam uzreiz, izraisot cenu kāpumu. Tāpat DRAM intensīvi ietekmē faktiskie ražošanas jaudas izmaiņu grafiki.
NAND tirgus un uzglabāšanas vajadzības
NAND pieprasījums pieaug ar pieaugošu uzglabāšanas prasību pieaugumu: lielāki lietotņu faili, augstas izšķirtspējas video, lokālie modeļu kešdati. Ražošanas elastība un blīvuma uzlabojumi (piemēram, 3D NAND ar vairāk slāņiem) var mazināt cenu spiedienu, bet pārejas periods starp tehnoloģijām var radīt īslaicīgas cenu svārstības.
Finanšu un stratēģiski iespaidi uz ražotājiem
Cenas kāpums var ietekmēt ražotāju finanšu veselību dažādos veidos:
- marginu samazināšanās pie zemākas cenu pārvietošanas iespējas patērētājiem;
- izmaiņas produktu portfelī, vairāk koncentrējoties uz augstākas pievienotās vērtības modeļiem;
- investīcijas alternatīvās piegādes ķēdēs vai lokālās ražošanas palielināšana, lai mazinātu piegādes risku;
- garāka noliktavu cikla pārvaldība un kapitāla saistību pieaugums.
Stratēģijas situācijas mazināšanai
Dažas praktiskas stratēģijas, ko ražotāji var izmantot, lai mazinātu atmiņu cenu triecienu:
- agrīna piesaiste piegādātājiem un ilgtermiņa līgumi ar cenu klauzulām;
- daļēja pāriešana uz iekšējiem komponentiem vai sadarbība ar atmiņu ražotājiem;
- produktu līniju optimizācija — samazināt izmaksu intensīvas funkcijas budžeta modeļos;
- aktīvāka preču cenas diferenciācija starp tirgiem, lai saglabātu konkurētspēju noteiktos segmentos.
Scenāriji: īstermiņa šoks pret strukturālu pārbūvi
Ir jēga domāt par diviem galvenajiem ceļiem, kā šī situācija var attīstīties:
1) Īstermiņa šoks
Atmiņu cenas pieaug īslaicīgi, tirgus reaģē ar daļēju pieprasījuma bremzēšanu un pārdales periodu. Ražotāji izmanto uzkrājumus, cenu korekcijas un īslaicīgas produkta specifikācijas izmaiņas. Šajā scenārijā 2026. gadā varētu parādīties 10% samazinājums piegādēs, bet tirgus atgriežas pie augšupejas 2027. gadā, ja cenas normalizējas.
2) Strukturāla pārbūve
Atmiņas cena paliek augsta ilgstoši, ko veicina ierobežota ražošanas paplašināšana, pieaugošas investīcijas citos sektoros un tehnoloģiskā pāreja, kas rada pārejas izmaksas. Šādā gadījumā ražotāji pārstrukturē savus biznesa modeļus — vairāk fokusējas uz premium segmentu, samazina ieejas līmeņa produktus un reaģē ar kapitalizācijas pasākumiem. Šis ceļš var izraisīt dziļāku un ilgstošāku piegāžu samazinājumu, iespējams arī lāču scenārija robežās (līdz ~15% vai vairāk), kas maina tirgus dalītāju spēku līdzsvaru.
Ko sekot tuvākajos ceturkšņos
Daži konkrēti signāli, kurus vērts monitorēt, lai saprastu, kur virzās tirgus:
- Piegādes ķēdes paziņojumi par jaudu palielināšanu vai ierobežošanu atmiņas rūpnīcās;
- tiešas atmiņu cenu indikācijas no biržām un industrijas datiem (DRAM un NAND cenu indeksu izmaiņas);
- OEM paziņojumi par produkcijas korekcijām, iepirkuma grafikiem vai līgumu pagarināšanu ar piegādātājiem;
- tirgus reakcija patērētāju līmenī — vai pircēji pieņem cenu pieaugumus vai atliks jauninājumus;
- jaunu vai alternatīvu tehnoloģiju pieteikumi, kas var pazemināt izmaksas ilgtermiņā (piemēram, uzlabotas 3D NAND līnijas vai DRAM blīvuma uzlabojumi).
Regulatoriskie un geopolitiskie faktori
Geopolitika un tirdzniecības ierobežojumi var ietekmēt atmiņu pieejamību un cenu stabilitāti. Eksporta kontroles, muitas politikas un starptautisks investīciju klimats nosaka, kuras kompānijas spēj paplašināt ražošanu. Tādas darbības var veicināt lokālu ražošanas pastiprināšanos, bet arī radīt īslaicīgu trūkumu globālajos tirgos.
Praktiski ieteikumi investoriem un tirgus analītiķiem
Investori un analītiķi var izmantot sekojošas pieejas, lai pārvaldītu risku un identificētu iespējas:
- sekot DRAM un NAND cenu indeksiem iknedēļas vai ikmēneša bāzē;
- novērtēt katra OEM atkarību no atmiņu piegādēm — analizēt BOM struktūru un piegādes integrāciju;
- skatīties uz uzņēmumu līgumiem un ilgtermiņa sadarbības paziņojumiem ar atmiņu ražotājiem;
- izskatīt alternatīvus piegādes modeļus un ieguldījumu plānus, kas var norādīt uz spēju izturēt cenu spiedienu;
- meklēt uzņēmumus ar elastīgiem cenu modeļiem vai spēcīgu premium segmentu, kuri, visticamāk, saglabās peļņas maržas.
Kopsavilkums un secinājumi
Atmiņu izmaksas var sarūpēt viedtālruņu piegāžu sarukumu divciparu apmērā 2026. gadā, un tirgus izšķirs uzvarētājus un zaudētājus pēc to spējām pārvaldīt cenu spiedienu.
Svarīgi ir sekot piegādes ķēdes kustībām un cenu paziņojumiem — tuvākie daži ceturkšņi atklās, vai tas ir īslaicīgs satricinājums vai strukturāla pārveide viedtālruņu ekonomikas pamatos. Nozares dalībniekiem jābūt gataviem ātrai taktiskai un stratēģiskai pielāgošanai, tostarp līgumu pārskatīšanai, produktu portfeļa optimizācijai un jaudas pārvaldībai.
Galu galā atmiņu tirgus dinamikas ietekme stiepjas pāri uz cenu politiku, produktu inovācijām un globālo tirgus dalījumu — tie uzņēmumi, kuri spēs izmantot piegādes elastību, tehnoloģisko priekšrocību un tirgus segmentācijas spēku, iegūs konkurences priekšrocības nākamajos gados.

"Viedtālruņi un gadžeti. Es palīdzu lasītājiem izvēlēties labāko tehniku viņu vajadzībām."
Diskusija
Atstāt komentāru
Komentāri (2)
Wow, negaidīju ka atmiņas varētu tik ātri visu izjaukt. Samsung varbūt izdzīvos, bet Xiaomi, uuuh... grūti. Jāseko cenām.
Vai tas tiešām? 30-40% no BOM par atmiņām... ja tā, budžeta zīmoli var pazust. Skeptiķis šeit, bet kur dati?