

Galvenais kopsavilkums
Skaitļi 2025. gada pēdējos mēnešos mainījās strauji: Samsung klusi un pārliecinoši atgriezās DRAM tirgus virsotnē. Tas nebija īslaicīgs uzplūdiņš — uzņēmums ceturtajā ceturksnī DRAM pārdošanā sasniedza 19,1 miljardu ASV dolāru ieņēmumu, kas nodrošināja aptuveni 36,6% daļu no globālā tirgus, liecina Omdia dati.
Pieaugums ceturksnis pret ceturksni bija 40,6%. Šis spēcīgais kāpums paveica galveno darbu. Visa nozare arī kopumā paplašinājās — DRAM pārdošanas apjoms Q4 sasniedza 52,47 miljardus dolāru, aptuveni par 30% vairāk nekā trešajā ceturksnī. Pieprasījums un cenas virzījās uz augšu, un uzvarētāji bija ražotāji, kuru produkti un stratēģija atbilda tirgus vajadzībām.
Tirgus dati un dinamika
Q4 rezultāti un tirgus dalībnieki
Pamatfakti ir skaidri, bet to interpretācija prasīja papildu kontekstu. SK Hynix palika tuvu ar 32,9% ieņēmumu daļu, ieņēmumiem apmēram 17,2 miljardu dolāru apmērā — tas ir veselīgs 25,2% pieaugums ceturksnis pret ceturksni. Micron nokritās uz trešo vietu, tās tirgus daļai sarūkot līdz 22,9% no 25,8% trešajā ceturksnī. Ķīnas CXMT ieguva 4,7% daļu — neliela, taču redzama klātbūtne tirgū, kas arvien vairāk tiek ietekmēts ne tikai no tehnoloģiskās jaudas, bet arī no ģeopolitiskajām piegādes ķēdēm.
Pieprasījuma un cenu kustība
Vidējās DRAM pārdošanas cenas (ASP) strauji pieauga — apmēram 40% —, jo pircēji ātri papildināja krājumus un mākoņu, kā arī mākslīgā intelekta (AI) darba slodzes paātrinājās. Šo pieaugumu neatbalstīja tikai vienreizējs tirgus fonds; tas bija rezultāts kombinācijai — augstvērtīgu produktu pārdošanas, stingrākas cenu disciplīnas ražotāju vidū un palielinātas pieprasījuma intensitātes datu centru un AI vidēs. Rezultātā tie ražotāji, kuriem bija pareizais produktu maisījums (product mix), ieguva vislielāko daļu pieaugošajos ieņēmumos.
Produktu maisījums un stratēģija
Premium segmenta nozīme
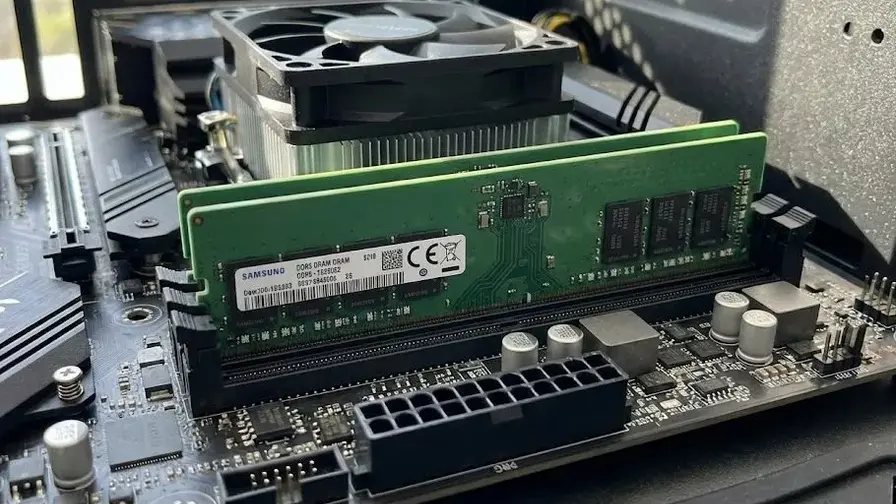
Tas, kas mainīja pozīcijas, bija produktu kombinācija. Samsung pārdošanas apjomu lielā mērā vadīja augstas pievienotās vērtības serveru un AI atmiņas produkti, piemēram, HBM3E, kā arī spēcīga DDR5 produktu līnija. Šīs komponentes iegūst premium cenas datu centros un lielos AI risinājumos. Turklāt ražotāji, kas orientējas uz augstas joslas platuma (high-bandwidth memory) risinājumiem, kļūst par pieprasītākiem partneriem AI pielietojumos, kur nepieciešama gan zema latentuma, gan liela datu caurlaidība pie vienas operācijas.
Ražošanas mērogs un cenu disciplīna
Samsung atgūšanās nebija tikai tirgus vēju rezultāts — tā atspoguļoja mērķtiecīgas likmes uz premium atmiņas segmentiem. Uzņēmuma priekšrocību pastiprināja arī uzlabota cenu disciplīna nozarē: mazāk cenu karu reverses, ciešāka ražotāju koordinācija un fokuss uz maržas saglabāšanu. Vairākas firmas izvēlējās palielināt ieņēmumus, nevis agresīvi sacensties ar cenām, kas veicināja ASP pieaugumu un palīdzēja atjaunot rentabilitāti nozarē.

Tehnoloģiju attīstība: HBM4, DDR5 un LPDDR5X
HBM4 un joslas platuma loma
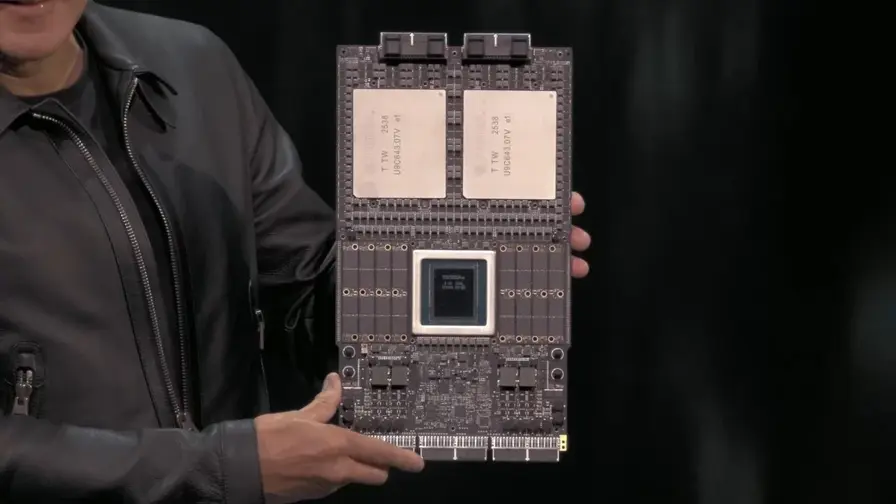
Augstas joslas platuma atmiņa (HBM), tostarp nākamās paaudzes HBM4, kļūst par kritisku elementu AI skaitļošanas arhitektūrās. HBM risinājumi piedāvā ievērojami lielāku joslas platumu vienā modulī, samazinot nepieciešamību pēc paralēlas atmiņas kopas un vienlaikus palielinot energoefektivitāti uz vatu. Samsung jau plāno mērogot HBM4 ražošanu, kas būtiski ietekmēs to, kuri piegādātāji var nodrošināt datu centriem un AI superkompānijām nepieciešamo kapacitāti un veiktspēju.
DDR5 kapacitātes palielināšana
DDR5 turpina būt centrālā atmiņas forma serveros un datu centros, kur nepieciešama liela kapacitāte un augsta joslas platība par cenu, kas joprojām ir pieņemama platformas izstrādātājiem. Palielinot DDR5 moduļu blīvumu un izmantojot augstākas frekvences, ražotāji var piedāvāt augstāku kopējo iekārtu līmeņa veiktspēju. Samsung investīcijas augstas kapacitātes DDR5 līnijās ir stratēģisks solis, lai nostiprinātu pozīciju serveru atmiņas segmentā.
LPDDR5X mobilajām un auto applilācijām
Mobilo ierīču un automobiļu sektorā svarīga ir energoefektivitāte — tieši šeit LPDDR5X spēlē savu lomu. Zema patēriņa DDR varianti nodrošina labāku akumulatora darbības laiku un zemāku siltuma izdalīšanos, kas savukārt ir būtiski mobilajās AI lietojumprogrammās un autonomās braukšanas sistēmās. Samsung spiediens uz LPDDR5X ražošanu norāda uz viņu plāniem aprīkot mobilo un automobilu tirgus segmentus ar modernākām, zema patēriņa atmiņas risinājumiem.
Tirgus spēlētāji un konkurences faktori
Kurš dominēs nākamajos ceturkšņos?
DRAM tirgus atgriešanās pie premium produktiem nozīmē, ka dominēs tie piegādātāji, kuri spēj apvienot ražošanas mērogu ar tehnisko vadību. Samsung, kas atguva kroņu Q4, pievienojās šim sarakstam pateicoties gan spēcīgajam produktu portfelim, gan spējai īstenot ražošanas paplašināšanu. Tomēr kroņa pozīcija nav droša — ja pieprasījums strauji mainīsies vai ja potenciālie konkurenti ātri mēros savu jaudu (piemēram, paplašinot HBM4 vai DDR5 ražošanas līnijas), tirgus līdzsvars var mainīties.
Ģeopolitiskās piegādes ķēdes un to ietekme
Šajā tirgus fāzē ģeopolitiskie faktori arvien vairāk ietekmē dalībnieku iespējas paplašināt ražošanu un piegādes ķēdes. Kontroles pasākumi, eksporta ierobežojumi un valstu atbalsta programmas var mainīt to, kā un kur tiek būvēti jauni rūpnīcu projekti. Ķīnas uzņēmumi, piemēram, CXMT, rada nelielu, bet nozīmīgu konkurējošu klātbūtni, taču pilnīga mēroga konkurence ar vadošajiem nozarē prasa lielas investīcijas un piekļuvi modernām iekārtām.
Tehniskie un tirgus riski
Cenu svārstību un pieprasījuma sezonalitāte
DRAM cenas var būt ļoti svārstīgas — tās ir jutīgas pret gan īstermiņa pieprasījuma šokiem, gan ilgtermiņa tehnoloģiskām investīcijām. Sezonāli faktori, uzņēmumu krājumu uzpildīšana un lielu mākoņu un AI projektu izvēršana var radīt pēkšņus pieprasījuma pieplūdus, kam seko cenas kāpums. Savukārt pārmērīga ražošanas paplašināšana bez attiecīga pieprasījuma var izraisīt cenu krišanos, kas atkal spiedīs uz ASP un maržām.
Ražošanas tehnoloģiju sarežģījumi
Jaunu atmiņas arhitektūru ieviešana (piemēram, HBM4) prasa ne tikai pusvadītāju iekārtu modernizāciju, bet arī ilgtspējīgas partnerattiecības ar iekārtu piegādātājiem un materiālu ražotājiem. Ražotāji, kas nespēj efektīvi ieviest jauno tehnoloģiju ražošanā, var zaudēt konkurences priekšrocības. Turklāt kvalitātes kontrole un yield līmeņi jaunos procesos ir kritiski, jo slikts yield var iznīcināt rentabilitāti, neraugoties uz pieprasījuma pieaugumu.
Ko nozīmē šīs izmaiņas datu centru un AI ekosistēmām
Platformu un piegādes stratēģiju loma
Tie integratori un mākoņu pakalpojumu sniedzēji, kuri prognozēs atmiņas tirgus kustības un savlaicīgi diversificēs piegādes, iedzīvosies. Platformu pieprasījums pārvēršas no vienkāršas kapacitātes pieprasīšanas uz kombinētu pieprasījumu pēc joslas platuma, latentuma un energoefektivitātes. Tas nozīmē, ka serveru arhitektūras dizaineriem jāizvērtē ne tikai DRAM kapacitāte, bet arī atmiņas tips un tā ietekme uz kopējām TCO (kopējā īpašuma izmaksas) un veiktspējas rādītājiem.
Edge ierīces un specializētas AI platformas
Edge ierīcēm un specializētām AI platformām būs nepieciešami atmiņas risinājumi, kas piedāvā labu balansē starp energoefektivitāti un veiktspēju. Šeit LPDDR5X un optimizētas DDR5 konfigurācijas var kļūt par izšķirošo faktoru, ļaujot ierīcēm veikt sarežģītus modeļus lokāli bez lielas enerģijas izmaksām. Tādējādi uzņēmumi, kas spēj sadarboties ar atmiņas ražotājiem, lai izstrādātu pielāgotus moduļus, var iegūt konkurences priekšrocības.
Praktiskas rekomendācijas nozares dalībniekiem
Ražotājiem
Ražotājiem jāfokusējas uz diviem galvenajiem elementiem: 1) mērogojams ražošanas kapacitātes paplašinājums, kas koncentrējas uz HBM un DDR5 katapultējošajām līnijām; 2) cenu disciplīna un produkta diferenciācija, kas ļauj saglabāt vai uzlabot maržas bez kaitējuma tirgus pozīcijai. Investējot R&D un stratēģiskās partnervalstīs, ražotāji var nodrošināt gan tehnisko vadību, gan piegādes stabilitāti.
Datacenter operatoriem un integratoriem
Datu centru operatoriem un integratoriem ieteicams izstrādāt elastīgas piegādes stratēģijas, kas ietver vairākus piegādātājus un dažādas atmiņas arhitektūras. Nepieciešams arī aktīvi monitorēt DRAM cenas un ieplānot kapacitātes paplašināšanu, izmantojot prognozes bāzētas pieejas, lai izvairītos no pārmērīgas krājumu uzkrāšanas vai kapsulēšanās dēļ pārāk augstām cenām.
Secinājumi un skatījums nākotnei
Galvenā mācība no Q4 pārbīdēm ir vienkārša: DRAM tirgus atgriežas pie stāsta par premium produktiem un platformu pieprasījumu, nevis tikai preču cenu kariem. Samsung atguva kroni Q4, pateicoties stratēģiskajiem ieguldījumiem HBM un DDR5 rezultātā un izdevīgai pozicionēšanai AI un hyperscale tirgos. Tomēr šī kroņa nostāvēšana nav garantēta — nākotnē viss ir atkarīgs no pieprasījuma saglabāšanas, konkurentu kapacitātes palielināšanas un ģeopolitiskās situācijas.
Uzraugiet HBM4 ieviešanu, DDR5 kapacitātes rampas un LPDDR5X adopciju — tie būs rādītāji, kas atklās, kuri spēlētāji aktīvi būvē AI laikmeta infrastruktūru un kuri vienkārši reaģē uz notikumiem. DRAM tirgus nākotnē noteiksies pēc tehnoloģiskās vadības, ražošanas mēroga un spējas nodrošināt produktus, kas apmierina jaunos platformu un energoefektivitātes prasības.
Šī raksta mērķis ir sniegt ne tikai faktu apkopojumu, bet arī stratēģisku ieskatu, kas palīdz izprast, kā sekmīgākās DRAM uzņēmumu stratēģijas var ietekmēt tehnoloģiju veidotāju izvēles, datu centru arhitektūras un vietējo ierīču iespējas. Ilgtermiņā tie, kas investē gan jaunās atmiņas arhitektūrās, gan ilgtspējīgā ražošanā, varēs noteikt cenu, piedāvājumu un tehnoloģisko līderību DRAM tirgū.

"IT speciālists un žurnālists. Es rakstu par kiberdrošību, blokķēdēm un digitālo transformāciju."
Diskusija
Atstāt komentāru
Komentāri (2)
Vai tie skaitļi tiešām tādi? 36% Q4 šķiet liels, bet ja cenas sakritīs, viss var mainīties ātri. Skeptisks, redzēsim nākamos ceturkšņus.
Wow, Samsung atkal uzrāva kroņu, negaidīju tik strauju lēcienu! HBM3E un DDR5 izrādās spēlē galveno lomu, ja vēl HBM4 rampas, būs īsta cīņa par kapacitāti... 🚀