

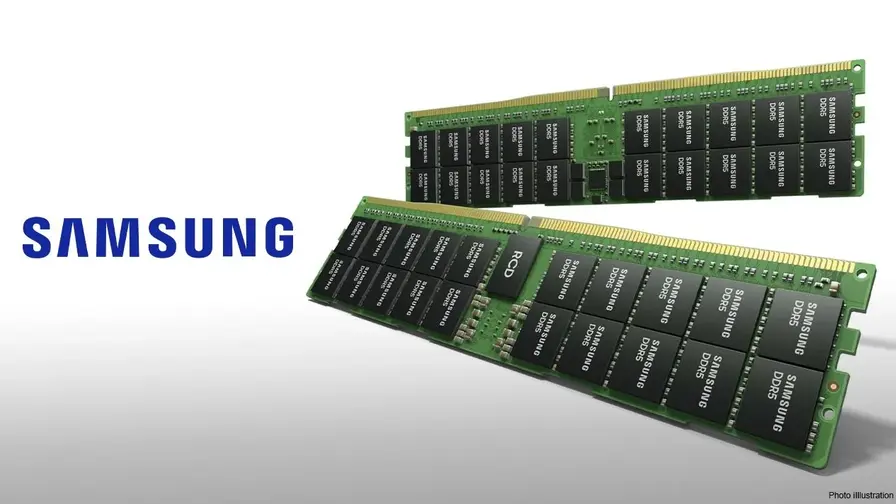
Samsung izmanto globālā atmiņas trūkuma dinamiku, lai palielinātu cenas gan saviem HBM, gan DRAM produktiem, jo AI slodžu pieprasījums pārsniedz pieejamo piedāvājumu.
Kā Samsung pelna no atmiņas deficīta
Pēdējā laikā vietējie Korejas mediji un sociālo tīklu ieraksti liecina, ka Samsung cenšas ieviest būtiskus cenu pieaugumus gan HBM3E, gan standarta DRAM segmentā. Agrākie paziņojumi norādīja uz aptuveni 20% pieaugumu dažām HBM3E detaļām, taču tagad ziņas liecina, ka uzņēmums — līdzīgi kā citi piegādātāji līgumu atjaunošanas sarunās — pieprasa pat līdz 50% piemaksu 12-high (12H) HBM3E moduļiem.
Atsevišķi DRAM cenas ceturtajā ceturksnī tirgus sasprindzinājuma dēļ, pēc ziņām, pieauga aptuveni par 50%. Šādas cenu svārstības nav tikai īslaicīgas; tās norāda uz plašāku piegādes un pieprasījuma disbalansu atmiņu tirgū, kas ietekmē gan serveru ražotājus, gan datu centru operatorus un izpētes institūcijas, kas izmanto GenAI risinājumus.
Šo pārvērtību pamatā ir divi galvenie faktori. Pirmkārt, GenAI un specializētie AI akseleratori ir dramatiski palielinājuši pieprasījumu pēc augstas joslas platuma atmiņas (HBM), kas ir būtiska datu pārsūtīšanai ar zemu latentumu masīvos modeļu slodzes scenārijos. Otrkārt, peļņas maržas uz HBM parasti ir ievērojami augstākas nekā uz standarta DRAM, tāpēc ražotāji prioritizē HBM ražošanu, lai maksimāli palielinātu ienākumus.
Dažu konkurentu, piemēram, Micron un SK Hynix, stratēģijas ir skaidras: tie ir dramatiski palielinājuši HBM ražošanas apjomu un samazinājuši DRAM ražošanu, radot plašāku DRAM trūkumu. Šāda pieeja pastiprina tirgus svārstības un rada papildu spiedienu uz cenu noteikšanu, jo piegādātāji pārorientē rūpnīcu jaudas uz augsti rentablo HBM segmentu.
Tomēr ir svarīgi atzīmēt, ka atmiņas industrija nav homogēna — ražošanas cikli, investīcijas jaunu fabu būvniecībā, materiālu pieejamība (piemēram, speciāli substrāti un atmiņas čipu materiāli), kā arī loģistikas ķēdes ietekmē, cik ātri piegāde var reaģēt uz pieprasījuma izmaiņām. Šo elektroķīmisko un mikroelektronikas procesu dēļ pārorientēšanās starp HBM un DRAM nav tūlītēja un prasa rūpnīcu plānošanu, kapitālieguldījumus un laiku testiem, lai saglabātu kvalitāti un ražīgumu.
Stratēģiskā cenu politika, ko piemēro Samsung un citi ražotāji, arī parāda, cik svarīgi ir līgumu struktūras un stratēģiskie partneri — lielie mākoņu operatori un serveru OEM bieži vien iegūst priekšrocības, nodrošinot ilgtermiņa piegādes kontraktus, bet īstermiņa tirgus pircēji izjūt augstākas spot cenas.

Kāpēc Samsung pieeja izceļas
Atšķirībā no dažiem konkurentiem, Samsung šķiet, ir saglabājis plašāku DRAM ražošanas nospiedumu, nevis samazinājis izlaidi tik strauji. Šāda stratēģija ļauj Samsung gūt divkāršu labumu: no vienas puses, tas realizē HBM cenu pieaugumu, kas rodas no GenAI pieprasījuma, bet, no otras puses, tas var arī gūt peļņu no DRAM īsā piegādes situācijas, kur cenas izlīdzinās augstāk.
Šī divvirzienu pieeja ir tehniski un finanšu ziņā prasīga — nepieciešamas elastīgas ražošanas līnijas, efektīva izejvielu nodrošināšana un kapacitātes plānošana, lai vienlaikus apmierinātu gan HBM, gan DRAM pieprasījumu. Samsung spēja uzturēt salīdzinoši augstu DRAM izlaidi nozīmē, ka uzņēmums var reaģēt uz spot tirgus pieprasījumu un vienlaikus pildīt ilgtermiņa piegādes līgumus par HBM moduļiem ar augstāku maržu.
Finansiāli tas atspoguļojas rekordpeļņā Samsung atmiņas nodaļā ceturtajā ceturksnī 2025. gadā, kurā uzņēmums, pēc oficiāliem un neoficiāliem ziņojumiem, dramatiski palielināja ienākumus, pateicoties gan cenu pieaugumam, gan pieprasījuma pieaugumam datu centru un mākslīgā intelekta infrastruktūras sektoros.
Tomēr stratēģija arī rada riskus. Ja konkurenti investēs jaunos HBM ražošanas līniju projektos vai ja kapacitāte DRAM segmentā tiks palielināta, Samsung īstermiņa konkurētspējas priekšrocības var sarukt. Tāpat valdību regulējumi un starptautiskās tirdzniecības politikas var ietekmēt piekļuvi noteiktām izejvielām un tehnoloģijām, kas nepieciešamas augstas blīvuma atmiņu ražošanai.
Ko tas nozīmē nozarei un pircējiem
- OEM ražotājiem un mākoņu pakalpojumu sniedzējiem jārēķinās ar augstākām komponentu rēķinām, kas var novest pie augstākām GPU, akseleratoru un AI infrastruktūras pakalpojumu cenām.
- Līgumu atjaunošana kļūst par būtisku pārrunu punktu: esošajiem klientiem var tikt piedāvāts piekrist būtiskiem cenu kāpumiem, lai nodrošinātu piegādes prioritāti.
- Mazākiem pircējiem var būt grūtāk nodrošināt nepieciešamos apjomus, jo piegādātāji dod priekšroku izdevīgākajiem līgumiem un lieliem stratēģiskiem klientiem.
Konkrētas ietekmes sadalījums būs atkarīgs no tā, kā uzņēmumi prioritizē savu piegādes ķēžu stratēģiju. Lieli mākoņu operatori bieži jau ir rezervējuši nozīmīgas jaudas uz noteiktu laiku, un tiem ir vairāk sviras sarunās ar ražotājiem. Taču vidēja izmēra datu centru uzņēmumi un specializētie akseleratoru izstrādātāji var nokļūt nelabvēlīgākā pozīcijā, jo viņiem jāpielāgo budžeti, pieprasījums un produkta attīstības plāni.
Turklāt piegādes neparedzamība palielina nepieciešamību pēc diversifikācijas — gan iepirkumos, gan tehniskajos risinājumos. Pircējiem ir jēga izvērtēt alternatīvas, piemēram, atmiņas arhitektūras ar mazāku atkarību no HBM vai hibrīdas pieejas, kas izmanto DRAM un lokālās kešatmiņas kombināciju, lai samazinātu izmaksu ietekmi uz kopējo sistēmu veiktspēju.
Tāpat finanšu plānošana un kapacitātes prognozēšana kļūst sarežģītāka. Uzņēmumiem jāparedz budžeti ar rezervēm, jāizstrādā ilgtermiņa pirkumu stratēģijas un jāveido attiecības ar vairākiem piegādātājiem, lai mazinātu piegādes risku. Šādi pasākumi var ietvert arī iepriekšējas rezervācijas, apjomkompensācijas klauzulas līgumos vai stratēģisku krājumu veidošanu, kas ir izmaksu efektīvi tikai tad, ja cenas un piegāde saglabājas svārstīgas.
Kā tirgus var attīstīties tālāk
Ja GenAI pieprasījums turpinās augt — gan no lieliem mākoņu pakalpojumu sniedzējiem, gan specializētiem AI risinājumu piegādātājiem — HBM saglabāsies ierobežotā un dārgā statusā. Samsung divvirzienu stratēģija — saglabāt salīdzinoši augstu DRAM izlaidi, vienlaikus izmantot HBM pieprasījumu — nodrošina īstermiņa priekšrocības, taču tirgus dinamika var mainīties, ja konkurenti paplašinās kapacitāti vai ja parādīsies jaunas ražošanas investīcijas.
Investīcijas atmiņu ražošanā nav ātrs process. Jaunu fabu izveide, proceskara dizains, kvalitatīvu substrātu nodrošināšana un apstiprināšana klientiem var prasīt mēnešus līdz gadiem. Tāpēc īstermiņa cenas un pieejamība bieži reaģē spēcīgāk nekā reālā kapacitātes palielināšanās. Tomēr vidējā un ilgtermiņā teju neizbēgami sekos jaunu ieguldījumu ietekme: pieprasījuma signāli šobrīd mudina ražotājus plānot paplašināšanos HBM un DRAM līnijās.
Tehnoloģiskā attīstība var arī mainīt spēles noteikumus. Ja parādīsies efektīvākas atmiņas arhitektūras vai ja palielināsies ķēdes integrācija, prasības pēc noteikta HBM apjoma katrā risinājumā var samazināties. Savukārt jauni materiāli un ražošanas metodes var samazināt izmaksas un palielināt pieejamību, bet tas parasti nenotiek pāris mēnešu laikā.
Pircējiem ieteicams sagatavoties divējādi: īstermiņā pielāgot budžetus un meklēt alternatīvas piegādes modeļus, bet vidējā un ilgtermiņā — ieguldīt attīstības plānos, kas ļauj elastīgi pārslēgties starp atmiņas tehnoloģijām, optimizējot izmaksas pret veiktspēju. Organizācijām, kas plāno lielus AI nodrošinājumus, var būt lietderīgi strādāt ciešāk ar ražotājiem, lai nodrošinātu piegādes caur ilgtermiņa līgumiem vai stratēģiskām partnerattiecībām.
Noslēgumā: atmiņas cenas un peļņas maržas, visticamāk, saglabāsies paaugstinātas tuvākajā nākotnē, un pircējiem jāplāno iegādes stratēģijas ar pastiprinātu uzmanību cenu svārstībām, piegādes prioritātēm un tehnoloģiskajām alternatīvām. Tirgus dalībniekiem, kas spēj ātri pielāgot ražošanu, optimizēt savas piegādes ķēdes un uzturēt ciešas attiecības ar lielajiem pircējiem, būs izredzes saglabāt konkurences priekšrocības.

"Viedtālruņi un gadžeti. Es palīdzu lasītājiem izvēlēties labāko tehniku viņu vajadzībām."
Diskusija
Atstāt komentāru
Komentāri (2)
wow, Samsung nopelna uz atmiņas trūkuma... bet kas par startupiem un maziem datu centriem? Šie cieš visvairāk, ja cenas turas
Tie 50%? vai tas nav pārāk daudz? Ja citi palielina HBM ražošanu, DRAM cenas var sabrukt, vai ne. Kur loģika, hmm