

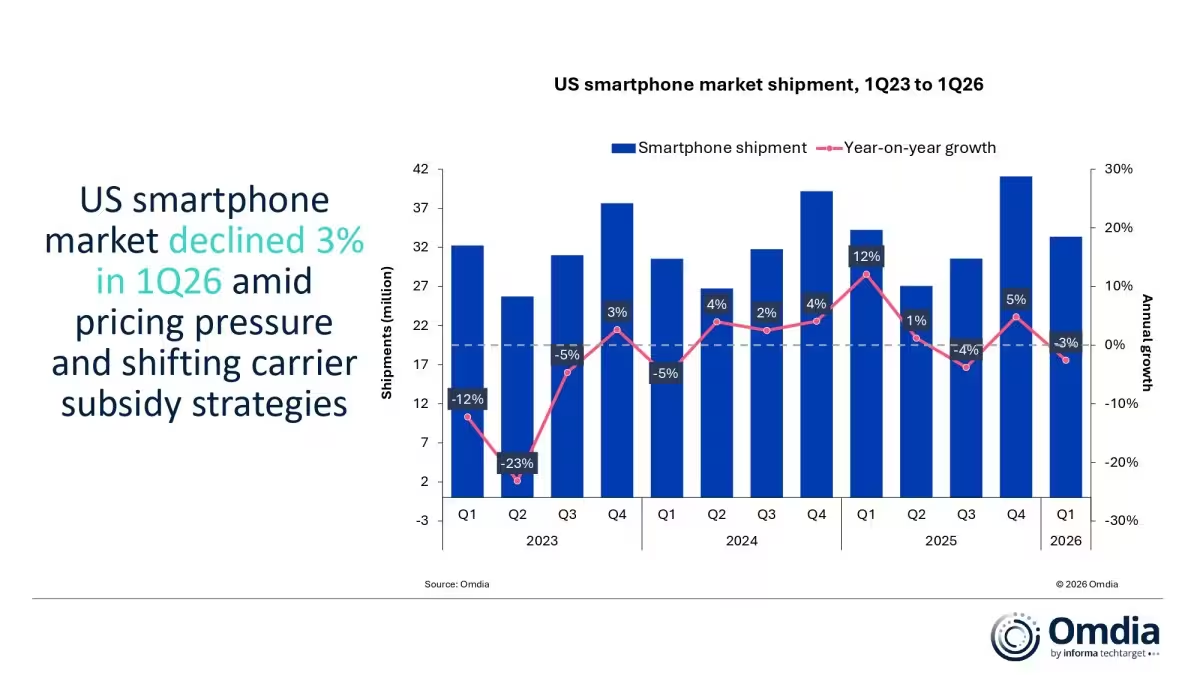
Pārdošana 2026. gadā sākās kliboši. ASV viedtālruņu tirgus pirmajā ceturksnī gada izteiksmē saruka par 3 procentiem, nokrītot līdz 33,4 miljoniem vienību, liecina Omdia dati. Virspusē tas ir neliels kritums, tomēr tam pamatā esošie spēki liecina par kaut ko sarežģītāku nekā vienkārša sezonāla svārstība.
Ražotāji gadu uzsāka ar pienesumiem. 2025. gada pirmajā ceturksnī daudzi zīmoli uzkrāja krājumus, gatavojoties importa muitas nodevām, ko ieviesa Trampa administrācija, un šī mākslīgā priekšlaicīgā uzpilde noveda pie vājākas pieprasījuma līnijas 2026. gada pirmajā ceturksnī. Pievienojiet pieaugošas atmiņas mikroshēmu izmaksas un vispārēju patērētāju pauzi jauninājumos, un tirgus jūtas saspiests gan no piedāvājuma, gan pieprasījuma puses.
Reitingu pārbīdes un cīņa par premium segmentu
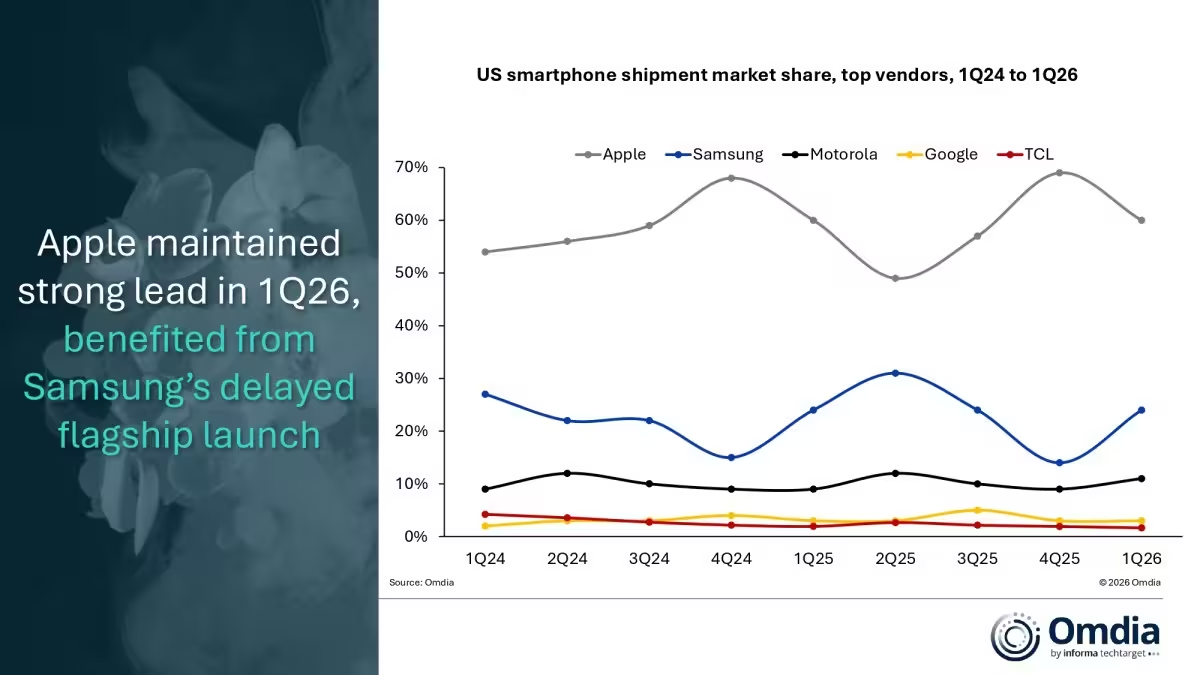
Apple joprojām saglabāja tirgus līderpozīciju, taču piegādes samazinājās par 3 procentiem. iPhone 17 dominēja uzņēmuma pārdošanas skaitā, veidojot 70 procentus no Apple piegādēm, jo daudzi pircēji izvēlējās jauno modeli, nevis gaidīja. Samsung saglabāja otro vietu, tomēr tā apjomi saruka par 5 procentiem. Galaxy S26 ieradās aptuveni mēnesi vēlāk nekā pagājušajā gadā, kas saspaida realizāciju. Tomēr S26 iepriekšējo pasūtījumu apjomi bija aptuveni par 25 procentiem lielāki nekā S25.
Motorola izcēlās. Tās piegādes pieauga par 18 procentiem pateicoties atjauninātajai Moto G līnijai, kas veidoja vairāk nekā 70 procentus no apjoma. Google saruka par 7 procentiem, jo Pixel 10 pārdošana stagnēja un agrīna Pixel 10a izlaišana nespēja pilnībā atjaunot vilci.
Iznirst tirgus, kas klusi polārizējas. Lētākais cenu slānis izrādījās pārsteidzoši noturīgs: segments zem 276 € pieauga par 8 procentiem. Otrā galā premium tālruņi, kuru cena pārsniedz 736 €, samazinājās tikai par 1 procentu. Cieta vidējais segments. Ierīces ar cenu no 276 € līdz 551 € saruka par 19 procentiem, savukārt no 552 € līdz 644 € kategorija kritās par 6 procentiem. Patērētāji vai nu pāriet uz lētākiem tālruņiem, vai joprojām gatavi tērēt par augstākās klases ierīcēm, atstājot vidū saspiedumu.

Tātad kur tālāk virzās nozare? Analītiķi norāda uz operatoru partnerībām kā spiediena atvieglojumu. Ar plāniem saistītas akcijas un ciešāka sadarbība ar ASV mobilo operatoru tīkliem var samazināt pieaugošo komponentu izmaksu atlikšanu uz gala cenu un uzturēt ierīču pārdošanu. Tas nav brīnumlīdzeklis, bet pragmatisks sviras punkts.
Omdia skatījums ir piesardzīgs. Pēc pirmā ceturkšņa krituma un pašreizējās izmaksu vides viņi sagaida, ka viss ASV viedtālruņu tirgus 2026. gadā saruks aptuveni par 4 procentiem. Neliels procents, jā, taču pietiekami, lai piespiestu mainīt stratēģiju: svarīgs ir izlaišanas laiks, vēl svarīgāka ir krājumu plānošana, un vidējās klases portfeļiem var būt nepieciešama pārveide.

Izvēlieties skatupunktu un aina ir konsekventa: tirgus līdzsvarojas, kamēr izmaksu spiediens un patērētāju prioritāšu maiņa. Zīmoli, kuri ātrāk uztvers šo izmaiņu un cieglāk sadarbojas ar operatoriem un akcijām, būs labāk sagatavoti stabilizēt pārdošanu nākamajos mēnešos.

"IT speciālists un žurnālists. Es rakstu par kiberdrošību, blokķēdēm un digitālo transformāciju."
Diskusija
Atstāt komentāru
Komentāri
Vēl nav komentāru. Esiet pirmais.