
No Pekinas līdz Šeņdžeņai šaurās pilsētas tirdzniecības vietās notiek klusa pārdale: rindas pēc vadošajiem modeļiem pagarina, kamēr izdevīgāko piedāvājumu stendi krāj putekļus.
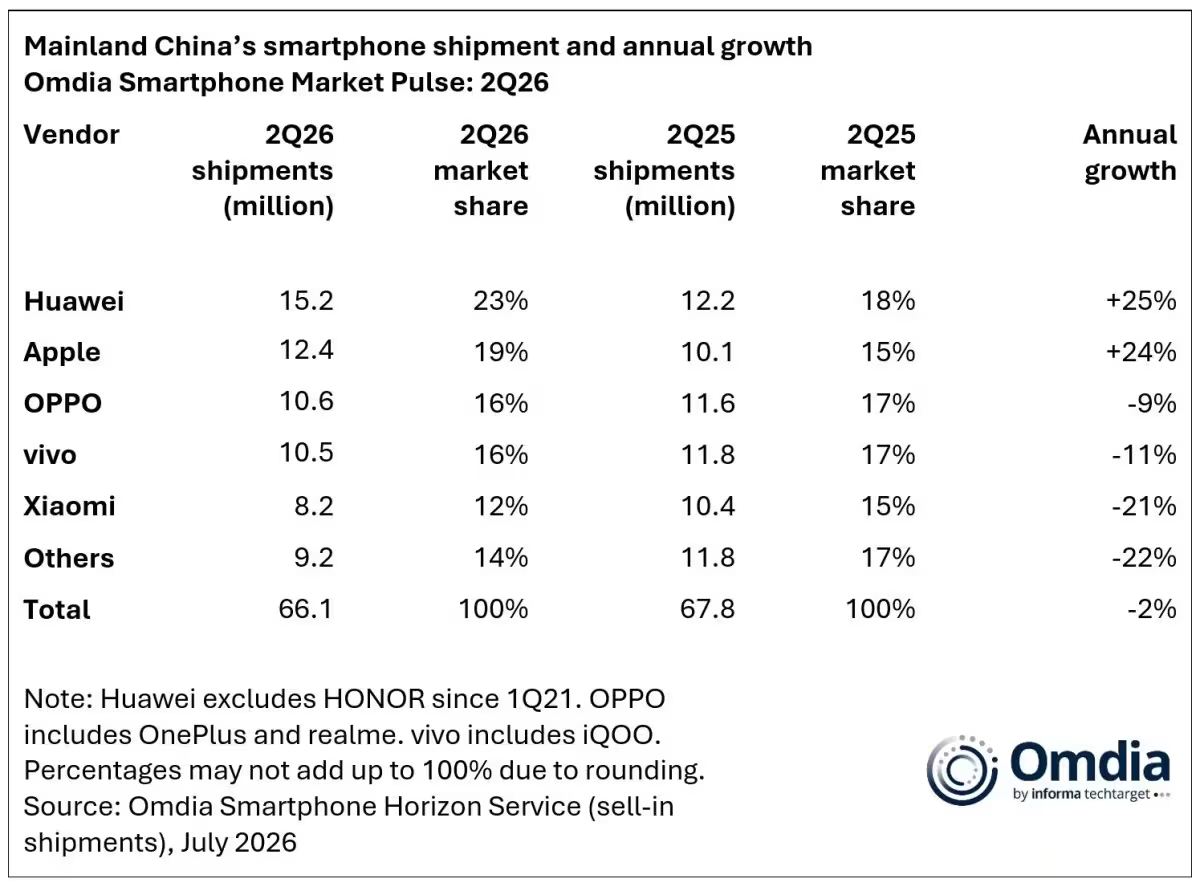
Ķīnas viedtālruņu piegādes aprīļa un jūnija ceturksnī saruka par 2 procentiem, kopumā sasniedzot 66,1 miljonu ierīču. Taču ne visi pārdevēji to sajuta. Huawei un Apple virzījās pretējā virzienā, palielinot gan piegādes apjomu, gan tirgus daļu, kamēr konkurenti samazināja apjomus.
Uzvarētāji pēc skaitļiem
Huawei vadīja sarakstu ar rekordlielu 15,2 miljonu tālruņu piegādi, iegūstot aptuveni 23 procentus kontinentālās Ķīnas tirgus, salīdzinot ar 12,2 miljoniem un 18 procentu daļu pirms gada. Apple sekoja ar 12,4 miljoniem iPhone, aptuveni 19 procentiem piegāžu, palielinoties no 10,1 miljoniem un 15 procentiem tajā pašā periodā pērn.

Trešā un ceturtā vieta bija gandrīz līdzvērtīgas: Oppo piegādāja 10,6 miljonus vienību, iegūstot 16 procentu daļu, kas ir 9 procentu samazinājums gadu pret gadu, savukārt vivo uzrādīja 10,5 miljonus un tādu pašu 16 procentu daļu, samazinoties par 11 procentiem. Xiaomi atkāpās tālāk, piegādājot 8,2 miljonus ierīču un saglabājot 12 procentu tirgus daļu, kas ir straujš 21 procenta kritums salīdzinājumā ar iepriekšējo gadu.
Plašāks globālais tirgus kritās straujāk, samazinoties aptuveni par 4 procentiem tajā pašā ceturksnī, kas liek Ķīnas sarukumam izskatīties nedaudz labāk. Tomēr spiediens ir reāls: atmiņas trūkums un pieaugošas komponentu izmaksas palielina plaisu starp premium un budžeta piedāvājumiem.
Kā viņi izvirzījās priekšā
To var uztvert kā stāstu par divām stratēģijām. Huawei koncentrējās uz premium nozīmīgumu un piegādes ķēdes kontroli. Nesenie modeļi, piemēram, Pura X Max un Enjoy 90 Pro Max, atrada atsaucību vietējo pircēju vidū. Spēcīgas iekšējās pētniecības un attīstības kapacitātes un ciešākas saites ar vietējiem piegādātājiem palīdzēja Huawei stabilizēt cenas un turpināt ražošanu, neskatoties uz izmaksu svārstībām.
Apple spēlēja citādi: uzņēmums paļāvās uz zīmola lojalitāti un lēmumu nepaaugstināt cenas inflācijas spiediena apstākļos. Rezultātā pieprasījums augstākajā tirgus segmentā palika stabils, kur pircēji ir mazāk jutīgi pret cenu un vairāk orientēti uz jauninājumiem.
Mazāki spēlētāji reaģē. Daudzi zīmoli samazina portfeļus, izņemot nerentablās preces (SKU) un virzot vidējā segmenta modeļus, kas sabalansē peļņu ar patērētāju pievilcību. Galvenā ziņa: pielāgojies ātri vai zaudē tirgu.

Tirgus polarizācija pastiprinās, un vērtība pāriet pie zīmoliem, kas spēj kontrolēt izmaksas vai prasīt premium cenu.
Vai tas ir pagaidu? Omdia prognoze liek domāt, ka tas var turpināties. Analītiķu uzņēmums sagaida, ka Ķīnas viedtālruņu tirgus gada griezumā saruks aptuveni par 6 procentiem salīdzinājumā ar 2025. gadu, kas ir maigāks kritums nekā globālajā perspektīvā, bet norāde, ka patērētāju jaunināšanas cikli atdziest. Sagaidāms, ka pircēji būs piesardzīgāki, aizstājot ierīces, prioritizējot ilgmūžību un vērtību pār impulsīviem atjauninājumiem.
Nozares vērotājiem mācība ir vienkārša: noturība šobrīd nozīmē dažādas lietas dažādiem uzņēmumiem. Dažiem tā ir piegādes ķēdes pārvaldība un virzīšanās uz augstākiem segmentiem. Citiem tas nozīmē piedāvājumu vienkāršošanu un efektivitātes meklējumus. Katrā ziņā pārdale Ķīnā pārveido globālo piegādātāju domāšanu par apmēriem, izmaksām un vietējo nozīmīgumu.

"IT speciālists un žurnālists. Es rakstu par kiberdrošību, blokķēdēm un digitālo transformāciju."
Diskusija
Atstāt komentāru
Komentāri
Vēl nav komentāru. Esiet pirmais.