

Ievads
Čipu trūkumi turpina ietekmēt nozari, tomēr Eiropa tikko izcīnīja nelielu uzvaru. 2025. gada ceturksnis noslēdzās ar 2% pieaugumu viedtālruņu piegādēs salīdzinājumā ar iepriekšējo gadu, liecina Counterpoint Research Q4 2025 Smartphone Market Monitor. Tie ir mēreni pozitīvi skaitļi, taču tie aizsedz būtiskas atšķirības starp ražotājiem un tirgus segmentiem.
Galvenie spēlētāji un tirgus daļas
Par spīti piegāžu un komponentu ierobežojumiem, daži ražotāji saglabā vai pat palielina sava tirgus daļu, kamēr citi zaudē pozīcijas. Šajā sadaļā aplūkosim galvenos spēlētājus, viņu sniegumu un piegāžu dinamiku Eiropā.
Apple — līderis ar stabilu pieprasījumu
Apple saglabāja tirgus līdera pozīciju ar aptuveni trešo daļu no visām piegādēm reģionā, novērtējot tirgus daļu aptuveni 33%. Pieprasījums pēc iPhone 17 sērijas izrādījās pārsteidzoši noturīgs, palielinot Apple piegādes aptuveni par 7% salīdzinājumā ar to pašu ceturksni pagājušajā gadā — īpaši spēcīgi Austrumeiropā. Liela, premium klasei domāta ierīce joprojām pārdodas labi, ja tā atbilst patērētāju gaidām attiecībā uz dizainu, kameras kvalitāti un programmatūras atbalstu.
Apple pozīciju nostiprina arī spēcīga pievienoto pakalpojumu piedāvājuma stratēģija (App Store, iCloud, abonementu pakalpojumi), kas uzlabo vidējo ienākumu no lietotāja (ARPU) un palīdz mazināt ciešas aparatūras peļņas svārstības. Tā kā atmiņas un citas komponentes kļūst ierobežotākas, Apple salīdzinoši vieglāk var prioritizēt ražošanu augstākas peļņas modeļiem.
Samsung — stabilitāte un pakāpeniskas izmaiņas
Samsung ieņēma otro vietu ar aptuveni 29% tirgus daļas un spēja palielināt piegādes par aptuveni 4%. Tas ir solīds rezultāts, kas atspoguļo gan plašu produktu klāstu, gan stratēģisku pozicionēšanu starp budžeta, vidējās klases un premium segmentiem. Samsung priekšrocība ir spēcīgs piegādes tīkls un sava komponentu ražošana kā arī ilgtermiņa attiecības ar atsevišķiem piegādātājiem.
Tomēr Samsung stratēģijai ir izaicinājumi: ja atmiņas čipu piegāde kļūst ierobežota, ražotājam būs jāpieņem lēmumi par modeļu prioritātēm, kas var mainīt portfeļa sastāvu un ietekmēt piegādes apjomus atsevišķos tirgos.
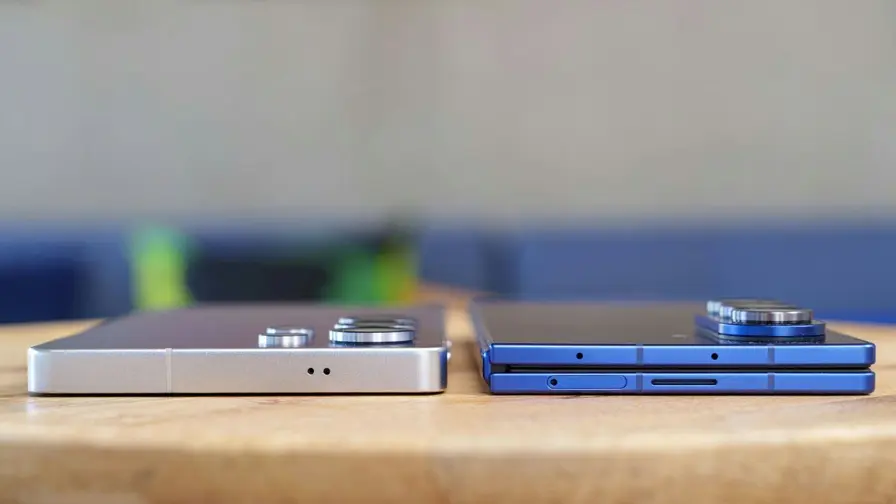
Xiaomi — kritums pēc vājākas pieprasījuma
Xiaomi noslīdēja uz trešo vietu ar aptuveni 16% tirgus daļas un piedzīvoja aptuveni 6% piegāžu samazinājumu pēc gaidām mazāk intensīvas interesees par Xiaomi 15T sēriju. Šis piemērs parāda, cik ļoti viena veiksmīga (vai neveiksmīga) modeļa pieprasījums var ietekmēt vispārējo ceturkšņa sniegumu.
Xiaomi, kā arī daudzi citi Āzijas zīmoli, bieži cīnās par tirgus daļu, cenšoties piedāvāt agresīvas cenas un jaunus tehniskos risinājumus. Taču, kad sastopas ar komponentu ierobežojumiem, cenu stratēģija var kļūt mazāk efektīva, jo ražotāji spiesti pārorientēt resursus uz augstākas maržas modeļiem.
Citas zīmolgrupas: Honor un Realme
Ne visas stāsti ir par milžiem: Honor guva impulsu, veidojot aptuveni 4% piegāžu daļu un uzrādot iespaidīgu 18% izaugsmi, ko galvenokārt veicināja Rietumeiropas tirgi. Šāda veida izaugsme bieži nāk no agresīvas cenas-politikas, lokāliem mārketinga pasākumiem un adaptētām produktu līnijām konkrētam reģionam.
Savukārt Realme kritās līdz aptuveni 3% un piegādes samazinājās aptuveni par 21% gada laikā — skaidrs signāls, ka konkurence vidējā segmentā ir ārkārtīgi sīva. Ražotājiem nākas pastāvīgi optimizēt produktu portfeļus, lai saglabātu konkurētspēju, īpaši, ja komponentu pieejamība ierobežo ražošanas apjomus.

Skaitļi un konteksts: kas slēpjas aiz datiem
Skaitļi norāda, kas notika. Konteksts skaidro, kāpēc tas notika. Ziņojums brīdina, ka turpinās atmiņas čipu deficīts, kas padarīs 2026. gadu daudz raibs un izaicinošāks. Analītiķi prognozē pieprasījuma sarukumu, un sāpīgāk to sajutīs zīmoli, kas būtiski paļaujas uz lētiem, ieejas līmeņa modeļiem. Kāpēc? Jo ierobežota komponentu piegāde parasti nozīmē spiedienu uz peļņas normām un piespiešanu prioritizēt augstākas maržas premium modeļus.
Piemēram, atmiņas (DRAM un NAND) deficīts var novest pie situācijas, kur ražotāji un piegādātāji izvēlas piešķirt ierobežoto krājumu dārgākiem modeļiem, kas nodrošina labāku bruto peļņu. Tas ietekmē pieejamos budžeta modeļus un var palielināt tādu ierīču cenas vai vienkārši samazināt to pieejamību tirgū.
Atmiņas čipu tehniskā ietekme
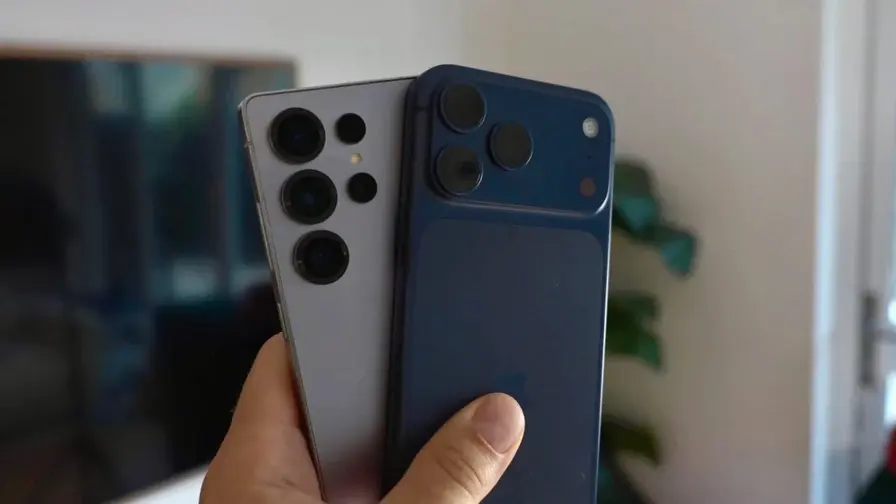
Atmiņas čipu tirgus ietver DRAM (lietotās kā galvenā sistēmas atmiņa) un NAND (lietotā datu glabāšanai). Ja piegāde DRAM vai NAND sarūk, ražotāji saskaras ar izvēli starp palielināt izmaksas uz katru ierīci, samazināt ierīces iekšējo atmiņu vai atturēties no noteiktu modeļu ražošanas. Tā rezultātā preču pieejamība budžeta segmentā var samazināties, savukārt premium modeļi saglabās labāku pieejamību.
Turklāt tehnoloģiju nianses, piemēram, pāreja no eMMC uz UFS atmiņām vai jaudīgāku LPDDR DRAM izmantošana, palielina ražošanas sarežģītību un pieprasījumu pēc konkrētiem komponentiem. Ražotājiem, kuri spēj nodrošināt piegāžu līgumus ar atmiņu ražotājiem vai kuriem ir integrēta piegādes ķēde, būs lielāks konkurences priekšstats nākamajos mēnešos.
Reģionālās atšķirības Eiropā
2025. gada ceturksnis atklāja arī reģionālas atšķirības: Apple īpaši labi nostiprinājās Austrumeiropā, kamēr Honor pieauga galvenokārt Rietumeiropā. Tas ilustrē, cik svarīgi ir lokalizēti mārketinga kanāli, cenu politikā un partnerattiecībās ar mobilo operatoru tīkliem.
Dažādi Eiropas tirgi ļoti atšķiras pēc pircēju preferencēm — daži dod priekšroku augstākas klases ierīcēm ar garāku programmatūras atbalstu, citi vairāk orientējas uz cenu/veiktspējas attiecību. Šis faktors ietekmē to, kuri ražotāji gūst izaugsmi katrā reģionā.
Operatoru un mazumtirgotāju loma
Mobilo operatoru subsīdijas un mazumtirgotāju akcijas joprojām spēcīgi ietekmē pieprasījumu. Ja operatori samazina subsīdijas vai pārkārto portfeļus, tas var samazināt pieprasījumu pēc konkrētām ierīcēm, īpaši augstākās klases modeļiem. Savukārt mazumtirgotāji, kuri spēj efektīvi pārvaldīt krājumus un piedāvāt elastīgas atdošanas un garantijas iespējas, saglabās konkurētspēju budžeta līmenī.
Nākotnes scenāriji un stratēģiskā pārorientācija
Tālāk gaidāms plašāks stratēģiskās pārorientācijas periods: ražotāji intensīvi meklēs piegādes dažādošanu, pārvērtēs produktu līnijas prioritātes un vairāk uzsvērs premium funkcijas tur, kur maržas ir veselīgākas. Daži zīmoli var vairāk investēt programmatūrā un pakalpojumos, lai kompensētu aparatūras nepastāvību. Citi būs spiesti rūpīgāk izvēlēties savas kaujas — gan pēc tirgus, gan produkta kategorijas.
Piegādes ķēdes diversifikācija
Piegādes ķēdes diversifikācija nozīmē, ka ražotāji meklēs alternatīvus piegādātājus, paplašinās attiecības ar vairākiem foundries un atmiņas ražotājiem, kā arī iespējams meklēs tuvākas ražošanas iespējas Eiropā vai kaimiņu reģionos, lai samazinātu loģistikas riskus. Investīcijas iepirkumos (procurement) un ilgtermiņa līgumi (long-term contracts) var nodrošināt stabilāku piegādi, bet arī prasa kapitālu un laiku līgumu nodrošināšanai.
Programmatūra un pakalpojumi kā risinājums
Zīmoli, kuri spēj palielināt ieņēmumus no programmatūras un abonēšanas pakalpojumiem, būs labāk sagatavoti, lai izturētu aparatūras cenu svārstības. Piedāvājot papildu pakalpojumus — mākoni, abonementus, paplašinātas garantijas — ražotāji var samazināt atkarību no vienreizējām aparatūras pārdošanām.
Ieteikumi industrijas dalībniekiem
Balstoties uz ceturkšņa rezultātiem un prognozēm par 2026. gadu, šeit ir praktiski ieteikumi dažādām nozares pusēm.
Ražotāji
- Prioritizējiet piegādes līgumus ar galvenajiem atmiņas un komponentu piegādātājiem.
- Optimēt portfeļus, lai nodrošinātu elastību starp budžeta un premium segmentiem.
- Investējiet programmatūras un pakalpojumu attīstībā, lai palielinātu ARPU.
Operatori un mazumtirgotāji
- Uzlabojiet krājumu pārvaldību un piegādes plānus, lai mazinātu pārtraukumu ietekmi.
- Piedāvājiet elastīgas finansēšanas un subsīdiju iespējas, koncentrējoties uz produktiem ar stabilu pieprasījumu.
Patērētāji
- Ja plānojat iegādāties budžeta klases ierīci, izvērtējiet arī pieejamību un garantijas nosacījumus — komponentu ierobežojumi var ietekmēt servisu.
- Apsveriet alternatīvu ierīču modeļus vai ražotājus, ja jūsu izvēlētais variants nav pieejams.
Konkurences priekšrocības un iespējas
Tiem zīmoliem, kas ātri adaptēsies un veidos drošākas piegādes ķēdes, būs konkurences priekšrocība. Tas ietver gan stratēģisku partnerību slēgšanu ar atmiņas ražotājiem, gan elastīgu produktu plānošanu, kas var ātri pielāgoties piegāžu izmaiņām. Tāpat būtiska ir arī spēja piedāvāt lokalizētus produktus un mārketinga risinājumus dažādām Eiropas daļām.
Tehniskie diferenciatori
Tehnoloģiskās izvēles, piemēram, uzlabotas kameras sistēmas, ilgtspējīgas baterijas, ātrā uzlāde un ilgs programmatūras atbalsts, var nostiprināt zīmolu pozīciju premium segmentā. Savukārt budžeta segmentā uzvarēs tie, kas spēs piedāvāt labu cenas un veiktspējas attiecību, nezaudējot kvalitāti.
Secinājums
Šis ceturksnis parādīja, ka Eiropa joprojām spēj augt, taču šī izaugsme ir trausla. Jāpievērš uzmanība čipiem, cenu politikai un tam, cik ātri ražotāji spēs pielāgoties — tie trīs faktori veidos nākamo nodaļu viedtālruņu tirgū. Lai gan 2% pieaugums Q4 2025 ir optimistisks signāls, nākotnes iznākums ir atkarīgs no piegāžu stabilitātes, ražotāju stratēģiskajām izvēlēm un patērētāju reakcijas uz cenu izmaiņām.
Šajā vidē viedtālruņu tirgus dalībniekiem būs jāpieņem grūti lēmumi par portfeļa prioritātēm, piegādes kanālu daudzveidību un investīcijām programmatūras pakalpojumos. Patērētājiem savukārt ieteicams būt elastīgiem — pārbaudīt vairākus piedāvājumus, izvērtēt servisa nosacījumus un, ja nepieciešams, atteikties no impulsīva pirkuma, kamēr tirgus stabilizējas.
Ilgtermiņā izturīgākie būs tie uzņēmumi, kas spēs ātri reaģēt, nodrošināt stabilu piegādes plūsmu un īstenot vērtības pievienošanu caur pakalpojumiem. Tas ietver gan tehniskās inovācijas (uzlabotas kameras, bateriju tehnoloģijas, atmiņas risinājumi), gan biznesa modeļa pārskatīšanu (abonēšanas pakalpojumi, ekskluzīvi piedāvājumi). Tirgus virzīsies uz to, ka premium segments kļūs augstākas peļņas virsotne, bet budžeta segments — joprojām svarīgs, bet jūtīgāks pret piegādes svārstībām.

"Viedtālruņi un gadžeti. Es palīdzu lasītājiem izvēlēties labāko tehniku viņu vajadzībām."
Diskusija
Atstāt komentāru
Komentāri (2)
wow, Apple 33%? neaizmirsuši. Austrumeiropa mīl iPhone. Xiaomi 15T flop? Ja čipi trūkst, premium virzīsies, budžets cietīs. Slikti maziem zīmoliem
2% pieaugums? No kur tas nāk, ja budžeta modeļi pazūd veikalos... čipu deficīts laikam reāls, bet gribu redzēt vairāk skaidrības.